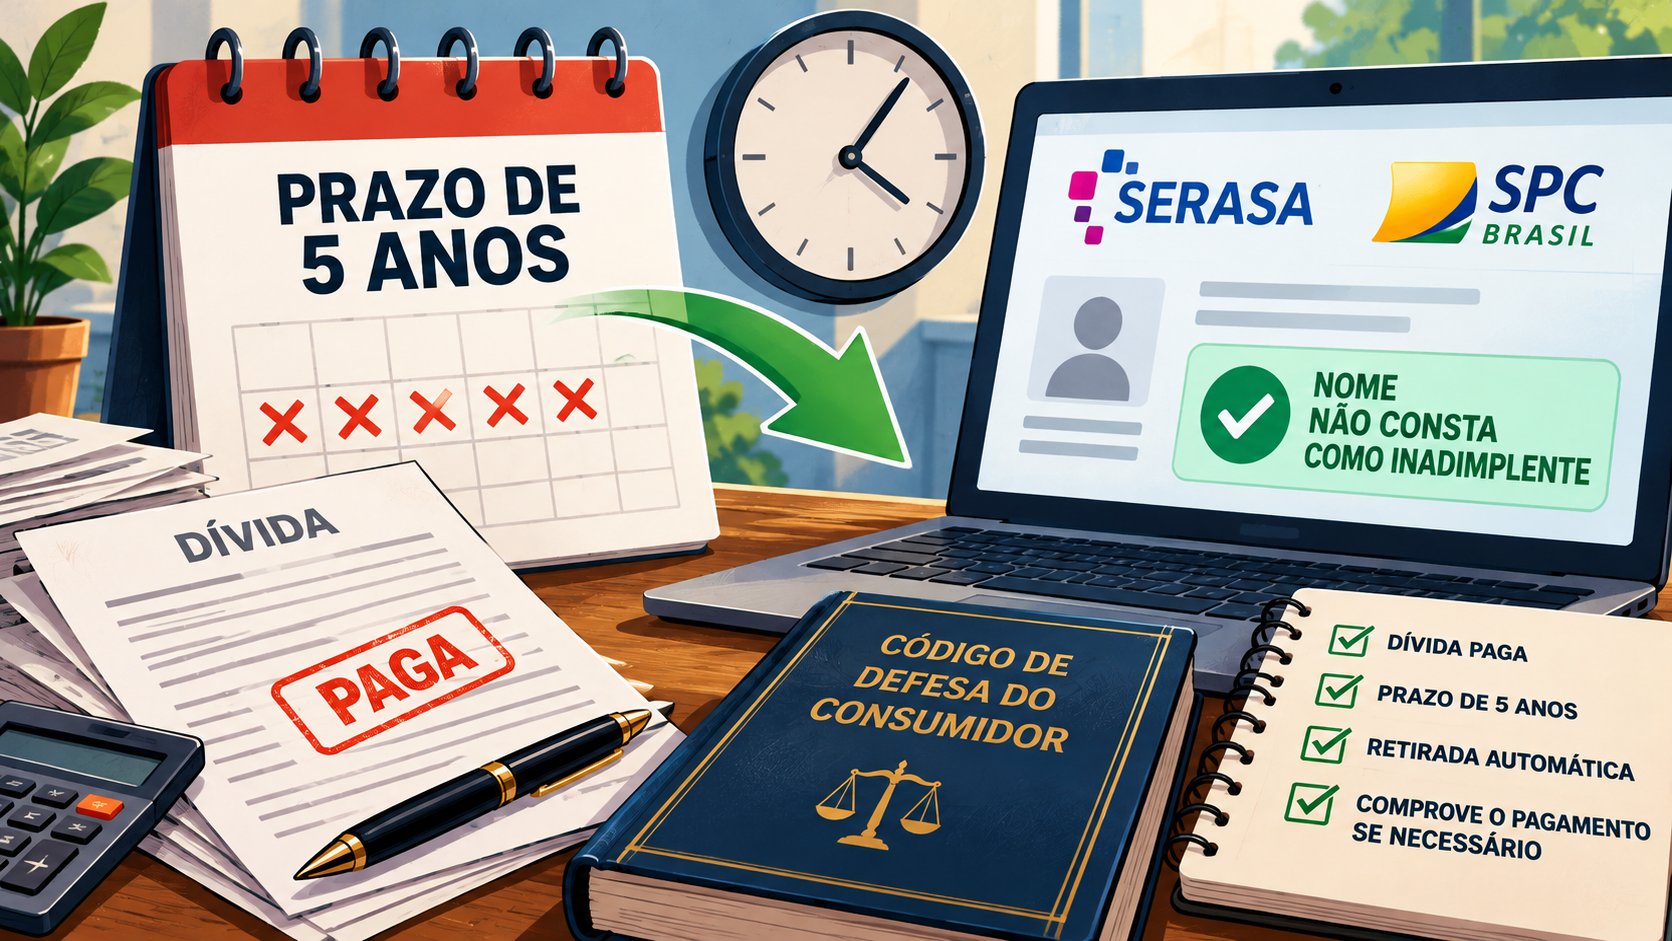
O nome pode ficar negativado por no máximo cinco anos. Depois disso, mesmo sem pagar, o registro deve ser apagado.
Por Editor André L. Guimarães | Revisão jurídica: Dra. Mariana Rodrigues Valle Guimarães, OAB/RJ 205.702
Publicado em 26 de outubro de 2026, às 15h26 | Atualizado em 26 de outubro de 2026
Resposta curta: em até cinco anos, contados do vencimento da dívida, mesmo que ela não tenha sido paga. Se você quitar antes, o credor tem cinco dias úteis para pedir a retirada. Dívida prescrita não pode mais ser cobrada, mas o STJ ainda vai definir se ela pode aparecer em plataformas de negociação.
Você deixou de pagar um cartão de crédito em 2020. Agora, ao pedir um financiamento, descobre que a dívida ainda aparece no seu nome e recebe mensagens de cobrança quase todos os dias.
Por que isso importa
O nome negativado dificulta conseguir crédito, abrir conta ou alugar um imóvel. Saber quando o registro deve sair evita que você pague por uma restrição que já deveria ter acabado.
O que diz a lei
O Código de Defesa do Consumidor (CDC) proíbe que informações negativas fiquem nos cadastros por mais de cinco anos (art. 43, § 1º, do CDC).
Se a cobrança da dívida prescrever antes disso, os órgãos de proteção ao crédito também não podem mais fornecer informações que dificultem o acesso ao crédito (art. 43, § 5º, do CDC).
O Superior Tribunal de Justiça (STJ) fixou que o limite é de cinco anos, mesmo que a dívida ainda possa ser cobrada na Justiça (Súmula 323 do STJ). O prazo conta a partir do vencimento da dívida, e não da data da inclusão no cadastro.
Outras regras protegem o consumidor:
- Aviso antes: o cadastro deve avisar o consumidor antes de incluir o nome (Súmula 359 do STJ).
- Depois de pagar: quitada a dívida, o credor tem cinco dias úteis para pedir a exclusão do registro (Súmula 548 do STJ).
- Registro indevido: manter o nome negativado além do prazo ou depois do pagamento pode gerar indenização por dano moral. A exceção é quem já tem outra negativação legítima (Súmula 385 do STJ).
E a dívida prescrita?
A prescrição é a perda do direito de cobrar uma dívida por causa da demora do credor. Para muitas dívidas de consumo, como contratos e cartões, o prazo é de cinco anos (art. 206, § 5º, I, do Código Civil).
O STJ já decidiu que a dívida prescrita não pode ser cobrada nem na Justiça nem fora dela, por cartas, ligações ou mensagens. Em 2024, a Terceira Turma entendeu que a simples presença da dívida em plataformas de negociação, como o Serasa Limpa Nome, não é cobrança e não precisa ser retirada.
O tema ainda não está fechado. A Segunda Seção do STJ começou a julgar, em junho de 2026, um recurso repetitivo para definir se é lícito cobrar dívida prescrita e mantê-la nessas plataformas (Tema 1.264). O julgamento foi suspenso por pedido de vista.
Cadastro de inadimplentes não é plataforma de negociação
| Onde aparece | O que é | Afeta o crédito? |
| Cadastro de inadimplentes (Serasa, SPC, Boa Vista) | Registro de dívida vencida e não paga | Sim, e só pode durar até 5 anos |
| Plataforma de negociação, como o Serasa Limpa Nome | Espaço para propostas de acordo | Segundo o STJ, não equivale a negativação |
Passo a passo
- Consulte gratuitamente seu CPF nos sites da Serasa, do SPC e da Boa Vista.
- Verifique a data de vencimento de cada dívida. Se já passaram cinco anos, peça a exclusão por escrito.
- Se você pagou e o nome continua negativado depois de cinco dias úteis, cobre o credor e guarde o comprovante de pagamento.
- Registre reclamação no consumidor.gov.br ou no Procon.
- Se o problema continuar, procure o Juizado Especial Cível para pedir a exclusão e indenização. Até 20 salários mínimos, não precisa de advogado (art. 9º da Lei 9.099/1995).
Para entender os termos
- Negativação: inclusão do nome em cadastro de inadimplentes.
- Prescrição: perda do direito de cobrar uma dívida por causa do tempo.
- Órgão de proteção ao crédito: empresa que mantém cadastros de consumidores, como Serasa, SPC e Boa Vista.
- Recurso repetitivo: julgamento do STJ cuja decisão vale para todos os casos iguais.
- Dano moral: prejuízo à honra ou à dignidade, que gera indenização.
- Súmula: resumo do entendimento consolidado de um tribunal.
Guarde isto: nenhuma dívida pode manter seu nome negativado por mais de cinco anos. Se pagou, o credor tem cinco dias úteis para tirar seu nome. Dívida prescrita não pode ser cobrada.
Este conteúdo é informativo e não substitui orientação jurídica para o seu caso.
Fontes
- Lei nº 8.078/1990 — Código de Defesa do Consumidor, art. 43 — Planalto
- Lei nº 10.406/2002 — Código Civil, art. 206 — Planalto
- Prescrição da dívida impede cobrança, mas não inclusão do devedor em plataforma de negociação — STJ
- STJ debate abusos na negociação de dívidas prescritas em plataformas — ConJur, 12/06/2026