
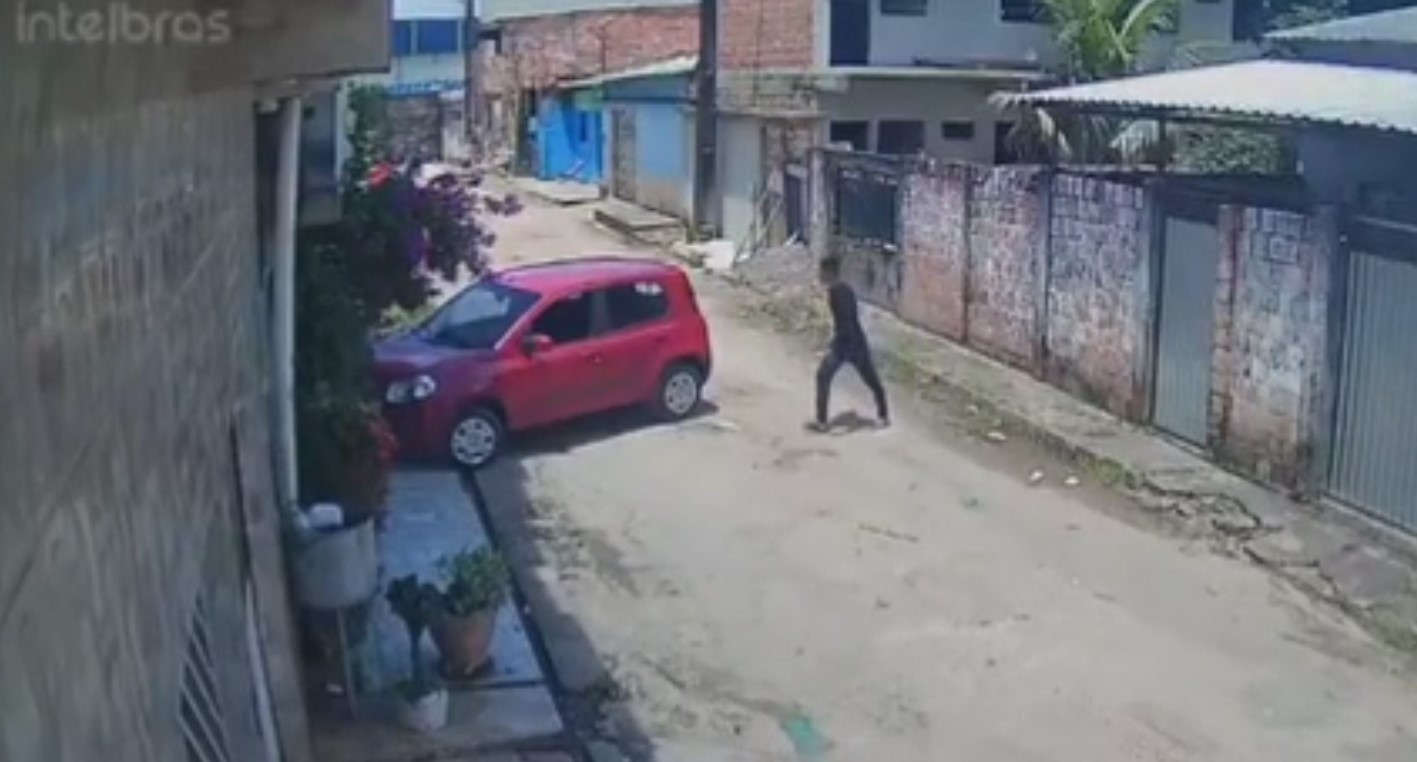
Seguradora e TJSP viram negligência porque a chave ficou na ignição. Para o STJ, a motorista apenas tentava pôr o carro e a si mesma em segurança.
Por André Luiz Guimarães, editor | Revisão jurídica: Dra. Mariana Rodrigues Valle Guimarães, OAB/RJ 205.702 | Com informações do STJ
Publicado em 09 de outubro de 2026, às 00h21.
Em resumo: a Terceira Turma do Superior Tribunal de Justiça (STJ) decidiu, por unanimidade, que a seguradora deve indenizar uma auxiliar de enfermagem que teve o carro furtado enquanto abria o portão de casa, com a chave na ignição. Para o tribunal, ela não aumentou de propósito o risco coberto pelo contrato. O pedido de danos morais foi negado. Recurso Especial (REsp) 2.215.311.
Ela voltava do trabalho. Parou o carro em frente de casa, deixou a chave na ignição e desceu só pelo tempo de abrir o portão com as mãos. Foi o bastante: dois homens passaram de moto, um deles entrou no veículo e fugiu com ele.
A cena é familiar para quem mora em cidade grande e não tem portão automático. Mesmo assim, a seguradora se recusou a pagar a indenização, e o Tribunal de Justiça de São Paulo (TJSP) deu razão a ela. O caso só mudou de rumo no STJ.
Por que o seguro foi negado
A seguradora considerou que a motorista foi negligente ao deixar o carro ligado e com os vidros abertos, ainda que por pouco tempo. O TJSP seguiu a mesma linha: para os desembargadores, ela tinha o dever, pelo contrato, de zelar pela segurança do carro e, ao se afastar com a chave na ignição, contribuiu para o furto.
O que o STJ decidiu
A Terceira Turma reformou a decisão do TJSP. O entendimento foi que a conduta da segurada não agravou intencionalmente o risco previsto no contrato, e que a seguradora não podia usar esse argumento para negar a cobertura.
“Trata-se de conduta socialmente aceita, compatível com as cautelas ordinariamente adotadas diante da realidade da violência urbana e destituída de qualquer propósito de ampliar a probabilidade de ocorrência do sinistro ou de frustrar a legítima expectativa da seguradora”, afirmou o relator, ministro Ricardo Villas Bôas Cueva.
Quando o segurado perde a cobertura
O relator lembrou que, pelo artigo 768 do Código Civil, o segurado só perde o direito à garantia se agravar intencionalmente o risco coberto pelo contrato. “Somente uma conduta imputada diretamente ao próprio segurado, que, por dolo ou culpa grave, incremente o risco contratado, dá azo à perda da indenização securitária”, apontou.
A jurisprudência do STJ, segundo ele, já está firmada nesse sentido: para que a cobertura seja perdida, a conduta do segurado precisa ser a causa determinante do sinistro. O ministro destacou que o recente Marco Legal dos Seguros (Lei 15.040/2024) vai na mesma direção: prevê a perda da cobertura quando o segurado agrava o risco de forma intencional e relevante.
Abrir o portão não é descuido
Villas Bôas Cueva reconheceu que o STJ já negou indenização a quem, sem nenhum motivo específico, deixou o carro aberto na rua com a chave na ignição. Mas, para ele, a situação muda quando isso dura um brevíssimo tempo, só enquanto a pessoa abre o portão de casa para proteger o patrimônio e a si mesma.
“Essa não é apenas uma conduta corriqueira, mas até mesmo necessária nos dias atuais, inclusive como forma de minimização de riscos, visto que, quanto mais tempo se gasta no ato de entrar em casa, maior o risco de se tornar vítima da crescente criminalidade urbana”, completou.
Para o ministro, não dá para dizer que a segurada agiu com extrema imprudência ou total falta de cuidado. Ele ressaltou ainda que agravar o risco pressupõe quebrar a boa-fé, princípio básico do contrato de seguro, que obriga as partes a agir com lealdade, transparência, cooperação e informação do começo ao fim da relação.
Indenização sim, danos morais não
A seguradora terá de pagar a indenização conforme os critérios da apólice, com juros e correção monetária. O pedido de danos morais, porém, foi negado. Para a Turma, não houve prova de que a situação causou dano grave à honra, à intimidade ou à dignidade da segurada.
O que isso muda para você
Se a seguradora negar a indenização alegando que você “facilitou” o furto, vale saber que a lei exige mais do que um descuido: o segurado só perde a cobertura quando agrava o risco de propósito ou com culpa grave, e quando essa conduta é a causa determinante do sinistro. A decisão vale para este caso, mas serve de referência para situações parecidas. Guarde o boletim de ocorrência, a apólice e a carta de recusa da seguradora, e procure o Procon, um advogado ou a Defensoria Pública.
Para entender os termos
- Sinistro: o acontecimento coberto pelo seguro, como o furto ou o acidente.
- Agravamento do risco: conduta do segurado que aumenta a chance de o sinistro acontecer.
- Culpa grave: descuido muito sério, próximo da intenção, que uma pessoa comum não cometeria.
- Apólice: documento que formaliza o contrato de seguro e traz as coberturas, os valores e as condições.
- Boa-fé: dever de agir com honestidade, lealdade e transparência durante todo o contrato.
- Recurso Especial (REsp): recurso levado ao STJ para discutir a aplicação da lei federal.
Guarde isto: deixar a chave na ignição por instantes, só para abrir o portão de casa, não é motivo suficiente para a seguradora negar a indenização, segundo o STJ.
Este conteúdo é informativo e não substitui orientação jurídica para o seu caso.









