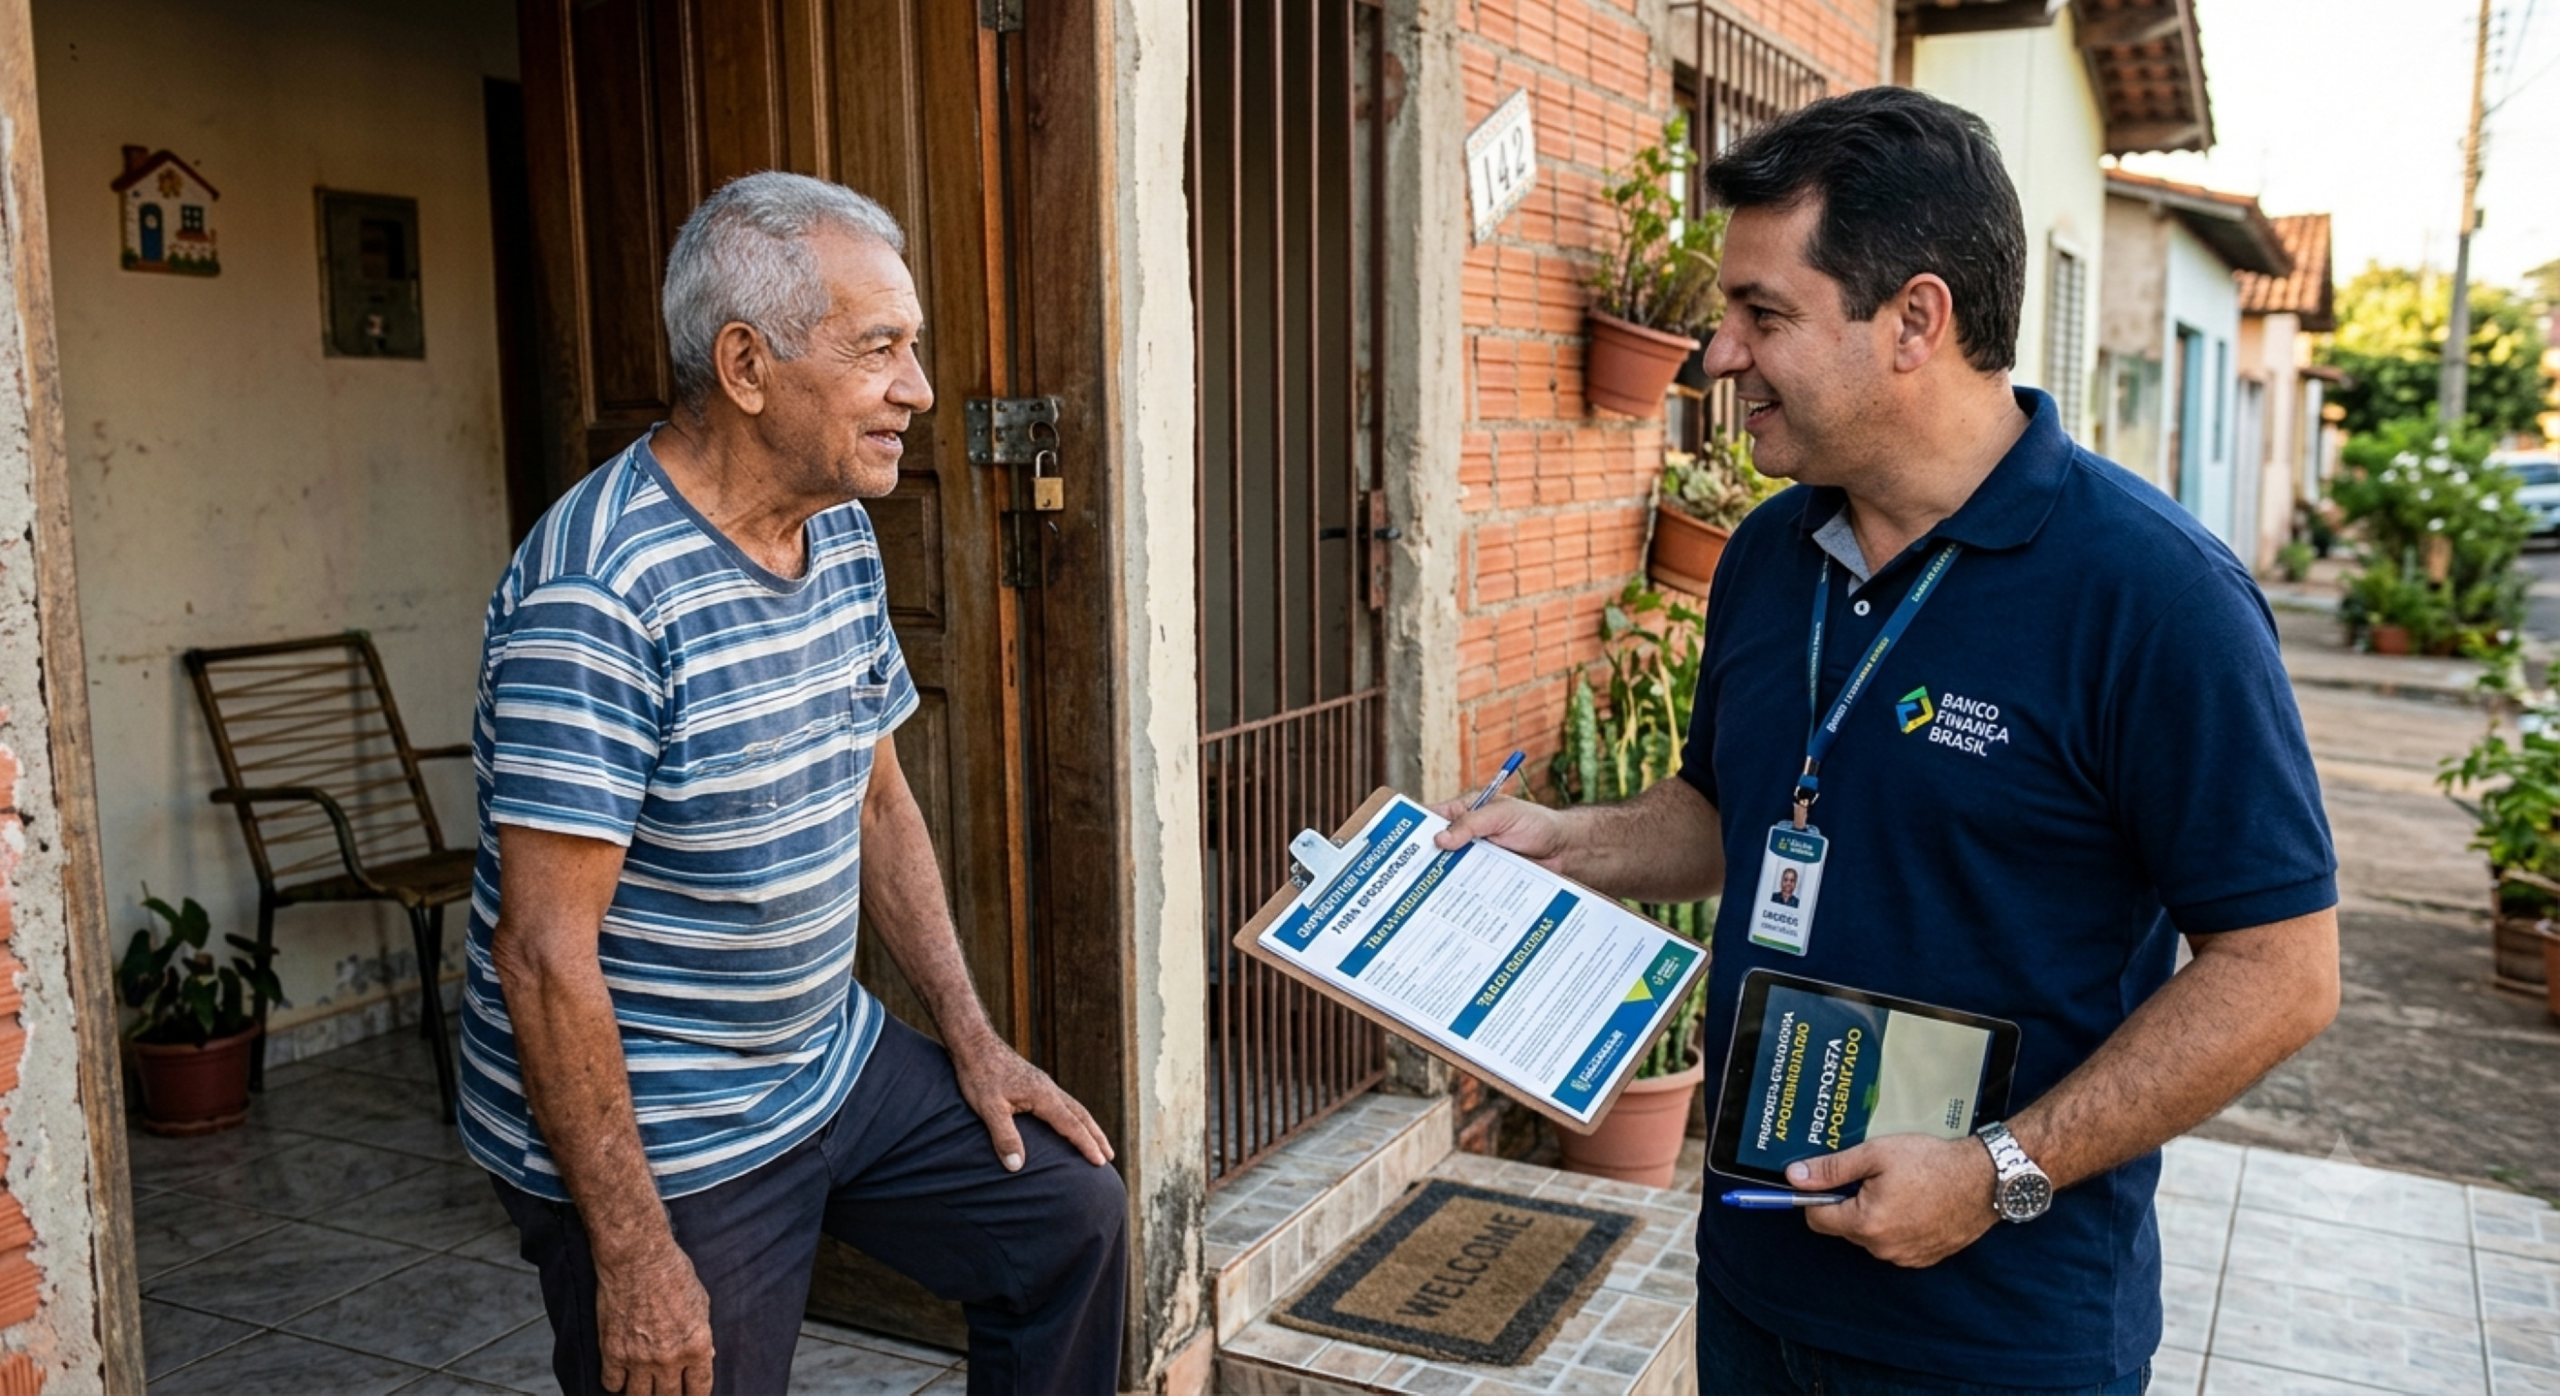
O telefone toca: “bom dia, dona Maria. Temos um valor pré-aprovado para a senhora.” Ela recusa. No dia seguinte, outra ligação. Depois vem WhatsApp: “última oportunidade”, “crédito liberado”, “não precisa se preocupar, a parcela já vem descontada.” Para quem recebe aposentadoria ou pensão, esse tipo de abordagem já se tornou familiar. O crédito consignado pode ser uma modalidade legítima de empréstimo. O problema começa quando a oferta vira pressão.
O banco pode oferecer crédito?
Pode haver oferta de crédito dentro das regras aplicáveis. Mas o Código de Defesa do Consumidor estabelece limites muito claros. Desde as alterações promovidas pela Lei do Superendividamento (Lei 14.181/2021), o artigo 54-C, inciso III, do CDC proíbe expressamente assediar ou pressionar o consumidor para contratar produto, serviço ou crédito — dando atenção especial ao consumidor idoso, analfabeto, doente ou em situação de vulnerabilidade agravada. O mesmo artigo também veda ocultar ou dificultar a compreensão dos riscos e custos da contratação.
Além disso, o artigo 54-D, inciso I, estabelece um verdadeiro dever de crédito responsável: antes de qualquer contrato, o fornecedor precisa prestar esclarecimentos adequados sobre a natureza, a modalidade, todos os custos incidentes e as consequências específicas da operação — considerando expressamente a idade do consumidor. Não é recomendação genérica de boa prática comercial: é obrigação legal, com previsão específica na lei.
“Mas a parcela é só R$ 89”
Cuidado. Parcela pequena não significa dívida pequena. Uma das formas mais eficientes de vender crédito é fazer o consumidor olhar apenas para aquilo que vai desaparecer de sua renda todos os meses. R$ 89 parece pouco — mas por quantos meses? Qual é o valor efetivamente recebido? Quanto será pago no total? Qual o custo efetivo da operação? Existem seguros ou serviços adicionais embutidos no contrato? A decisão não deveria ser tomada olhando apenas para o valor da parcela isolada.
Consignado mexe com renda futura
Existe uma característica que torna essa modalidade especialmente sensível: a parcela não depende de o consumidor lembrar de pagar um boleto — ela é descontada diretamente do benefício, dentro das regras e margens aplicáveis. Isso reduz o risco para quem empresta. Mas também significa que uma parte da renda futura do aposentado já nasce comprometida, mês após mês, sem margem para esquecimento ou atraso. Por isso, “crédito fácil” pode se transformar em orçamento difícil — e a própria Lei do Superendividamento já reconhece esse risco: seu artigo 54-A, § 1º, define superendividamento como a impossibilidade manifesta de o consumidor pagar a totalidade de suas dívidas de consumo sem comprometer seu mínimo existencial, justamente o tipo de armadilha que um consignado mal avaliado pode criar.
As regras ficaram ainda mais rígidas
Em agosto de 2026, o INSS publicou nova regulamentação sobre os procedimentos para contratação de crédito consignado. Beneficiários sem biometria facial cadastrada passaram a contar, em determinadas condições, com validação de dados bancários como alternativa para autorização da operação. A facilidade tecnológica, porém, não elimina uma exigência essencial: a contratação precisa representar a vontade real do beneficiário. O consignado não é feito pelo INSS — trata-se de operação firmada entre o beneficiário e a instituição financeira; ao instituto cabe apenas operacionalizar os descontos diretamente no benefício.
“Não quero empréstimo.” Como me proteger?
O próprio INSS orienta beneficiários que não desejam contratar a manter o benefício bloqueado para empréstimos, fazendo o desbloqueio apenas quando necessário — procedimento que pode ser realizado pelos canais oficiais indicados pelo próprio instituto.
Outra ferramenta importante é o Não Me Perturbe, serviço gratuito que permite bloquear ligações de telemarketing de bancos participantes especificamente para oferta de crédito consignado. A Anatel confirma expressamente essa possibilidade como canal de proteção disponível a qualquer beneficiário incomodado com ligações repetidas.
E se apareceu um empréstimo que eu nunca contratei?
A situação muda completamente. Não estamos mais falando de publicidade inconveniente. O consumidor deve verificar seu extrato, identificar a instituição responsável e contestar imediatamente a operação pelos canais oficiais. Também é importante preservar documentos e registros: extratos, protocolos, mensagens, números utilizados no contato, e eventual contrato apresentado pelo banco. Dependendo do caso, podem ser acionados os canais administrativos de defesa do consumidor e do próprio sistema financeiro, sem prejuízo de medida judicial quando necessária.
Crédito não pode ser empurrado
Uma pessoa idosa não perde autonomia porque envelheceu. Pode contratar, pode investir, pode pedir empréstimo, pode decidir livremente como utilizar seu próprio dinheiro. Proteção jurídica não significa infantilização — significa garantir que essa decisão seja informada e livre. A linha que separa oferta de assédio aparece justamente quando o “não” deixa de ser respeitado: telefonar repetidamente, criar urgência artificial, minimizar riscos, esconder custos, explorar dificuldade de compreensão, pressionar alguém vulnerável. Tudo isso merece atenção e, quando comprovado, tem consequência legal. Banco pode oferecer crédito. O que não pode é transformar insistência em estratégia para vencer o cansaço do consumidor.
Para entender os termos
- Art. 54-C, III, CDC: dispositivo que proíbe assediar ou pressionar o consumidor para contratar crédito, com atenção redobrada a idosos, analfabetos, doentes ou pessoas em vulnerabilidade agravada.
- Art. 54-D, I, CDC: estabelece o dever de crédito responsável, exigindo que o fornecedor esclareça adequadamente o consumidor sobre natureza, custos e consequências da contratação, considerando sua idade.
- Superendividamento (art. 54-A, §1º, CDC): situação em que o consumidor, de boa-fé, fica impossibilitado de pagar a totalidade de suas dívidas de consumo sem comprometer o mínimo necessário à própria subsistência.
- Não Me Perturbe: serviço gratuito regulado pela Anatel que permite ao consumidor bloquear ligações de telemarketing de instituições financeiras participantes, incluindo ofertas de crédito consignado.
Por que isso importa
A Lei do Superendividamento não nasceu para impedir que aposentados contratem crédito — nasceu para reconhecer que a oferta de crédito, sem limites, pode se transformar em arma contra justamente a população que menos consegue reverter uma decisão precipitada: quem depende de um benefício fixo, mensal, sem muita margem para imprevistos. Ao nomear expressamente o consumidor idoso como merecedor de atenção especial, a lei não presume incapacidade — presume apenas que a insistência comercial tende a ser mais eficaz, e potencialmente mais danosa, contra quem está em posição de maior vulnerabilidade relativa.
O verdadeiro teste dessa proteção, porém, está fora do texto da lei: está em quantos aposentados realmente sabem que podem bloquear o próprio benefício contra empréstimos, que existe um canal chamado Não Me Perturbe, e que uma ligação insistente pode configurar prática vedada, não apenas incômodo cotidiano. Direito que existe no papel, mas que o titular não sabe que possui, protege bem menos do que promete — e é exatamente esse tipo de lacuna prática que faz toda a diferença entre uma lei bem escrita e uma proteção efetivamente sentida por quem dela precisa.
O conteúdo tem finalidade informativa e não substitui orientação jurídica individualizada, porque situações semelhantes podem produzir respostas diferentes conforme os fatos e documentos do caso.
Da redação, postado em 21 de setembro de 2026, às 13h01. Matéria revisado pelo Editor André Luiz Guimarães, revisão jurídica da Dra. Mariana Rodrigues Valle Guimarães, inscrita na OAB/RJ 205702.
Sugestões de temas, entre em contato com a redação