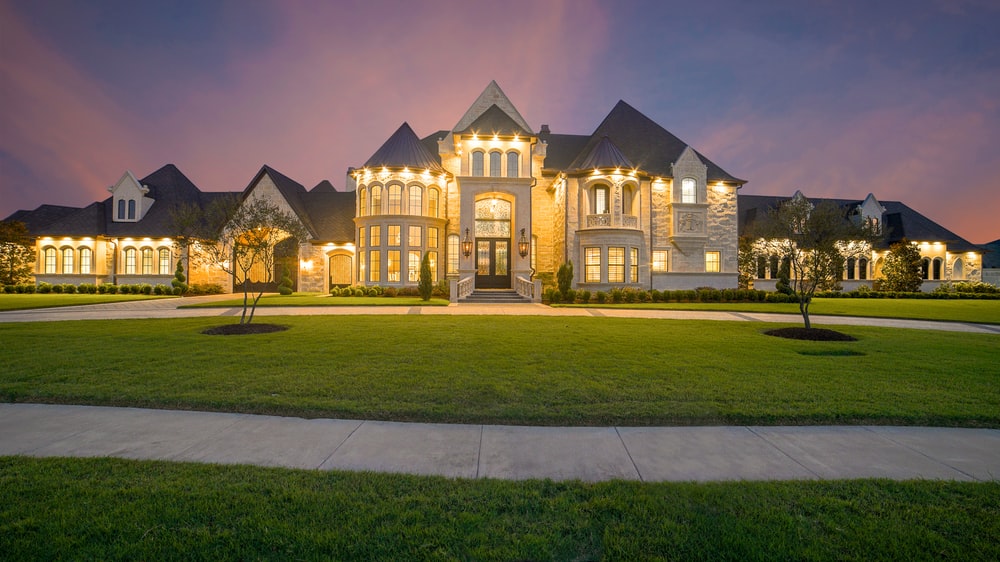
Não. Segundo entendimento consolidado do Superior Tribunal de Justiça, a impenhorabilidade do bem de família prevista na Lei 8.009/1990 não pode ser afastada apenas porque o imóvel tem alto valor de mercado. A lei não distingue imóveis por preço, padrão ou localização — e o Judiciário não pode criar essa distinção por conta própria. Veja o que diz a lei, quais são as exceções que realmente existem e por que o valor do imóvel não muda a proteção.
Imagine alguém sendo cobrado judicialmente por uma dívida e ouvindo do credor: “sua casa é grande demais para ser impenhorável — isso é privilégio, não proteção.” O argumento parece até fazer sentido no discurso, mas não encontra respaldo na lei. E foi exatamente esse tipo de tese que o STJ rejeitou ao julgar um caso em que um tribunal de origem tinha criado, por conta própria, uma solução intermediária para “equilibrar” a situação.
O que é o bem de família e por que ele é protegido?
A Lei 8.009/1990 foi criada com um propósito claro: assegurar o direito fundamental à moradia, previsto no artigo 6º da Constituição Federal, e proteger a dignidade da pessoa humana, garantindo à família um patrimônio mínimo indispensável à sua subsistência. O artigo 1º da lei é direto: o imóvel residencial próprio do casal, ou da entidade familiar, é impenhorável e não responde por nenhum tipo de dívida — civil, comercial, fiscal, previdenciária ou de qualquer outra natureza.
Ou seja: a regra não existe para beneficiar quem tem um imóvel valioso. Existe para garantir que ninguém perca o teto onde mora por causa de uma dívida, seja qual for a origem dela.
A lei faz alguma distinção pelo valor do imóvel?
Não. Esse é o núcleo da discussão. A tese de que imóveis de alto padrão ou de luxo estariam fora da proteção legal simplesmente não encontra amparo no texto da lei. Se o legislador quisesse modular essa garantia por valor, localização ou suntuosidade, teria escrito isso na lei — e não escreveu. Onde a lei não distingue, não cabe ao intérprete distinguir.
Guarde esta informação: o valor de mercado do imóvel não é, por si só, critério para afastar a impenhorabilidade do bem de família. A proteção vale para a casa modesta e para a casa de alto padrão, da mesma forma.
Quais são as exceções reais à impenhorabilidade?
A impenhorabilidade não é absoluta — mas as exceções não são criadas caso a caso, na hora do julgamento. Elas estão expressa e taxativamente listadas no artigo 3º da Lei 8.009/1990, e o entendimento consolidado no STJ é o de que esse rol deve ser interpretado de forma restritiva, sem ampliações. Entre as hipóteses previstas em lei estão, por exemplo:
- dívidas trabalhistas de empregados da própria residência e respectivas contribuições previdenciárias;
- financiamento destinado à construção ou aquisição do próprio imóvel;
- pensão alimentícia;
- impostos, taxas e contribuições devidos em razão do próprio imóvel;
- hipoteca oferecida como garantia real pelo casal ou pela entidade familiar;
- fiança concedida em contrato de locação;
- imóvel adquirido com produto de crime, ou por determinação de sentença penal condenatória.
Fora dessas hipóteses expressamente previstas em lei, a regra geral prevalece: o bem de família é impenhorável.
O Judiciário pode criar novas exceções, mesmo pensando estar sendo mais justo?
Não — e esse é justamente o ponto mais importante da decisão. O argumento de que seria “mais justo” penhorar parte de um imóvel valioso, sob a justificativa de ponderar princípios ou fazer justiça no caso concreto, não autoriza o Judiciário a criar exceções que o legislador não previu. Fazer isso significaria usurpar uma função que é do Poder Legislativo, não do Poder Judiciário — mudar a lista de exceções da lei é tarefa de quem faz a lei, não de quem a aplica.
O que o tribunal de origem tinha decidido, e por que o STJ não aceitou?
No caso analisado, o tribunal de origem tentou uma espécie de meio-termo: autorizar a alienação (venda) do imóvel, reservando parte do valor para que a família pudesse comprar outra casa. É uma solução que parece razoável à primeira vista, mas não existe previsão legal para ela. O STJ afastou esse entendimento justamente porque a Lei 8.009/1990 não abre espaço para soluções intermediárias criadas fora do texto legal — ou o imóvel se enquadra em uma das exceções do artigo 3º, ou ele é impenhorável, sem meio-termo construído pelo intérprete.
Guarde esta informação: permitir a penhora com base no valor econômico do imóvel introduziria um critério subjetivo — e cada juiz poderia ter uma régua diferente do que é “caro demais” para ser protegido. É exatamente esse tipo de insegurança jurídica que a interpretação restritiva da lei busca evitar.
Isso significa que qualquer imóvel está sempre protegido?
Não necessariamente — a proteção é da residência que efetivamente serve de moradia para o casal ou a entidade familiar, e as exceções do artigo 3º continuam valendo normalmente, incluindo situações como dívida de financiamento do próprio imóvel ou pensão alimentícia. O que a decisão do STJ afasta é apenas um critério específico: o de que o valor de mercado, isoladamente, seria motivo para excluir a proteção. Alto padrão não é, por si só, sinônimo de exceção legal.
Perguntas frequentes sobre impenhorabilidade do bem de família
Uma casa de luxo pode ser penhorada só por ter valor alto? Não. O STJ entende que o valor de mercado do imóvel não é critério para afastar a impenhorabilidade prevista na Lei 8.009/1990.
Existem casos em que o bem de família pode ser penhorado? Sim, mas apenas nas hipóteses taxativamente previstas no artigo 3º da lei — como dívida do próprio financiamento do imóvel, pensão alimentícia ou fiança em contrato de locação, entre outras.
O juiz pode autorizar a venda do imóvel reservando parte do valor para comprar outro? Segundo o STJ, não. Essa solução intermediária não tem previsão legal e foi expressamente afastada no julgamento.
Por que a lei não permite exceções além das que já estão previstas? Porque a interpretação das exceções à impenhorabilidade deve ser restritiva, para preservar a segurança jurídica e o direito fundamental à moradia — ampliar as hipóteses seria função do Legislativo, não do Judiciário.
Para entender os termos
- Bem de família: imóvel residencial próprio do casal ou da entidade familiar, protegido pela Lei 8.009/1990 contra penhora por dívidas.
- Impenhorabilidade: proteção legal que impede que determinado bem seja usado para quitar dívidas por meio de execução judicial.
- Interpretação restritiva: método de interpretação segundo o qual uma lista de exceções previstas em lei não pode ser ampliada pelo intérprete além do que está expressamente escrito.
Por que isso importa
A discussão sobre imóveis de alto valor toca em um ponto sensível: a ideia de que proteções legais deveriam valer menos para quem tem mais patrimônio. Mas a Lei 8.009/1990 não foi escrita para proteger o valor do imóvel — foi escrita para proteger a moradia da família, qualquer que seja o padrão dela. Permitir que o valor de mercado vire critério de exceção abriria uma brecha de insegurança jurídica sem previsão em lei, deixando cada caso sujeito a uma avaliação subjetiva sobre o que é “luxo demais” para ser protegido. Ao manter a interpretação restritiva das exceções do artigo 3º, o STJ reforça que a proteção à moradia não se mede pelo preço do imóvel.
AREsp 2.791.033-PR, Rel. Ministro Moura Ribeiro, Terceira Turma, por unanimidade, julgado em 22/6/2026, DJEN 26/6/2026.
Da redação, Atualizado em 13/08/2026, às 17h13, fonte: STJ