
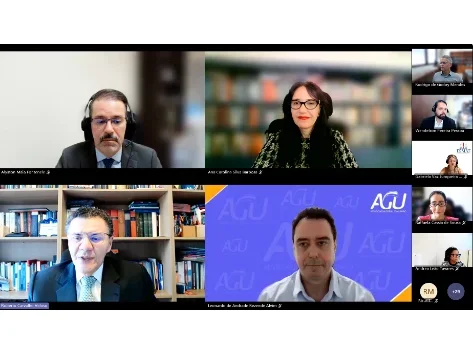
Em encontro no TRF1, conselheira do Carf e procurador da Fazenda Nacional discutem como juízes e órgãos administrativos vão interpretar o novo sistema de impostos.
Por Editor André L. Guimarães | Revisão jurídica: Dra. Mariana Rodrigues Valle Guimarães, OAB/RJ 205.702
Publicado em 22 de outubro de 2026, às 11h40.
A reforma tributária chegou com a promessa de simplificar os impostos sobre o consumo e reduzir as disputas judiciais. Mas quem vai decidir, na prática, como as novas regras devem ser aplicadas? Esse foi o tema da reunião semanal da Rede de Inteligência e Inovação (Reint1) do Tribunal Regional Federal da 1ª Região (TRF1), feita em parceria com a Escola de Magistratura Federal da 1ª Região (Esmaf) na terça-feira, 20 de outubro.
Com o título “O contencioso judicial e administrativo: discussões a partir da Reforma Tributária”, o encontro ocorreu pelo Teams e foi transmitido ao vivo no canal da Esmaf no YouTube. Contencioso é o conjunto de disputas sobre impostos, tanto na Justiça quanto nos órgãos administrativos de julgamento.
- Participe do grupo de WhatsApp da Revista Sapiências, aqui.
Foi o último tema deste ciclo de debates sobre o novo sistema constitucional tributário. As palestras ficaram a cargo de Ana Carolina Barbosa, conselheira do Conselho Administrativo de Recursos Fiscais (Carf), e de Leonardo Alvim, procurador da Procuradoria da Fazenda Nacional (PFN).
O coordenador da Rede de Inteligência, desembargador federal Roberto Veloso, abriu o encontro. Segundo ele, a experiência das duas instituições ajudaria a mostrar as aplicações práticas da reforma tributária, criada pela Emenda Constitucional (EC) 132/2023.
O debate foi moderado pelo juiz federal Alysson Fontenele, auxiliar da Presidência do TRF1 e idealizador do tema na Reint1. Para ele, as duas visões são importantes para a implantação do novo modelo, já que se trata de “um sistema de unidade de jurisdição, mas que a submissão da administração pública ao princípio da legalidade, especificamente à legalidade tributária, como princípio constitucional tributário, direito fundamental dos contribuintes, torna isso especialmente relevante quanto aos desafios de operacionalização, de fiscalização e mesmo de administração desse novo sistema”.
Precedentes e os novos paradigmas
Ana Carolina Barbosa apresentou as mudanças de fundo que a reforma traz para o cenário jurídico. Para a conselheira, construir a jurisprudência da reforma será um desafio. Exigirá diálogo entre os vários órgãos envolvidos, porque “cada instituição enxerga uma dimensão do sistema”.
Ela destacou que “a reforma não representa apenas uma mudança sistemática de tributos sobre consumo, mas uma verdadeira transformação paradigmática na relação socioeconômica da tributação”.
E lembrou das expectativas criadas: “a reforma foi muito esperada e veio carregada de promessas como a simplificação da tributação do consumo e a redução da litigiosidade. Nós passaremos a trabalhar com uma disciplina material mais coordenada e orientada pela neutralidade, pela transparência e pela não cumulatividade, e eu espero, assim, buscar as ferramentas disponíveis no sistema em prol da justiça fiscal e da proteção ambiental”.
Segundo a conselheira, essas mudanças vão redesenhar o sistema tributário, com as normas interpretadas por diferentes atores. Ela fez, porém, uma ressalva: “mas quando a gente fala de jurisprudência, é importante destacar que nós não começaremos do zero. Nós temos aí décadas de jurisprudência sobre PIS, COFINS, ICMS, IPI, ISS e outras contribuições, além de precedentes vinculantes dos tribunais superiores, e essa Inteligência é um patrimônio institucional que merece muito respeito”.
Essa jurisprudência é o ponto de partida, mas não resolve tudo. Como a reforma mudou as bases constitucionais e legais de muitas decisões antigas, o desafio será escolher o que preservar e o que abandonar. Será preciso identificar o que continua válido, o que perdeu sentido e o que exige nova interpretação à luz dos princípios constitucionais e das novas normas.
Ao concluir, Ana Carolina afirmou que a segurança jurídica no novo sistema “vai exigir de nós respeito aos precedentes, atenção às mudanças normativas e rigor na verificação dos fatos envolvidos. Exige também reconhecer que o controle fiscal legítimo e a proteção dos direitos dos contribuintes não são valores excludentes e, nesse sentido, a reforma estabeleceu as bases de um sistema mais integrado e caberá às instituições, por meio de diálogo e do respeito de suas competências, construir coerência jurídica necessária para que o sistema funcione”.
Cooperação institucional
Na sequência, o procurador da Fazenda Nacional Leonardo Alvim tratou da reforma processual tributária trazida pela EC 132. Para ele, o novo sistema não se compara ao atual e é muito positivo em vários aspectos, como a progressividade e a justiça fiscal para o país.
Ainda assim, o procurador apontou problemas. Eles envolvem o Imposto sobre Bens e Serviços (IBS) e a cobrança no destino, isto é, no local onde o produto ou serviço é consumido. Diante desses desafios, Alvim reforçou a importância do diálogo entre as instituições para construir soluções.
Ele deu exemplos dessa cooperação:
- a Advocacia-Geral da União (AGU) criou um grupo de trabalho com procuradores da Fazenda Nacional, dos estados e dos municípios, do qual ele participa desde 2023;
- o Conselho Nacional de Justiça (CNJ) instaurou uma comissão sobre o tema.
Nesses três anos de trabalho, o procurador destacou as propostas do Supremo Tribunal Federal (STF) e do Superior Tribunal de Justiça (STJ), além das que surgiram nos grupos da AGU e na comissão do CNJ.
Ao encerrar sua apresentação, Alvim reafirmou que a solução para a reforma processual virá do diálogo entre as instituições, “sempre em busca de um caminho que seja bom e confortável para todos”.
O desembargador federal Roberto Carvalho Veloso fechou o encontro. Para ele, “as duas exposições se complementaram e demonstraram que a implementação da reforma tributária representa não apenas uma mudança na estrutura da tributação brasileira, mas também um grande desafio para as instituições responsáveis pela interpretação de aplicação do direito”.
Resta saber se esse diálogo vai, de fato, entregar a prometida redução de litígios ou apenas trocar velhas disputas por novas.









