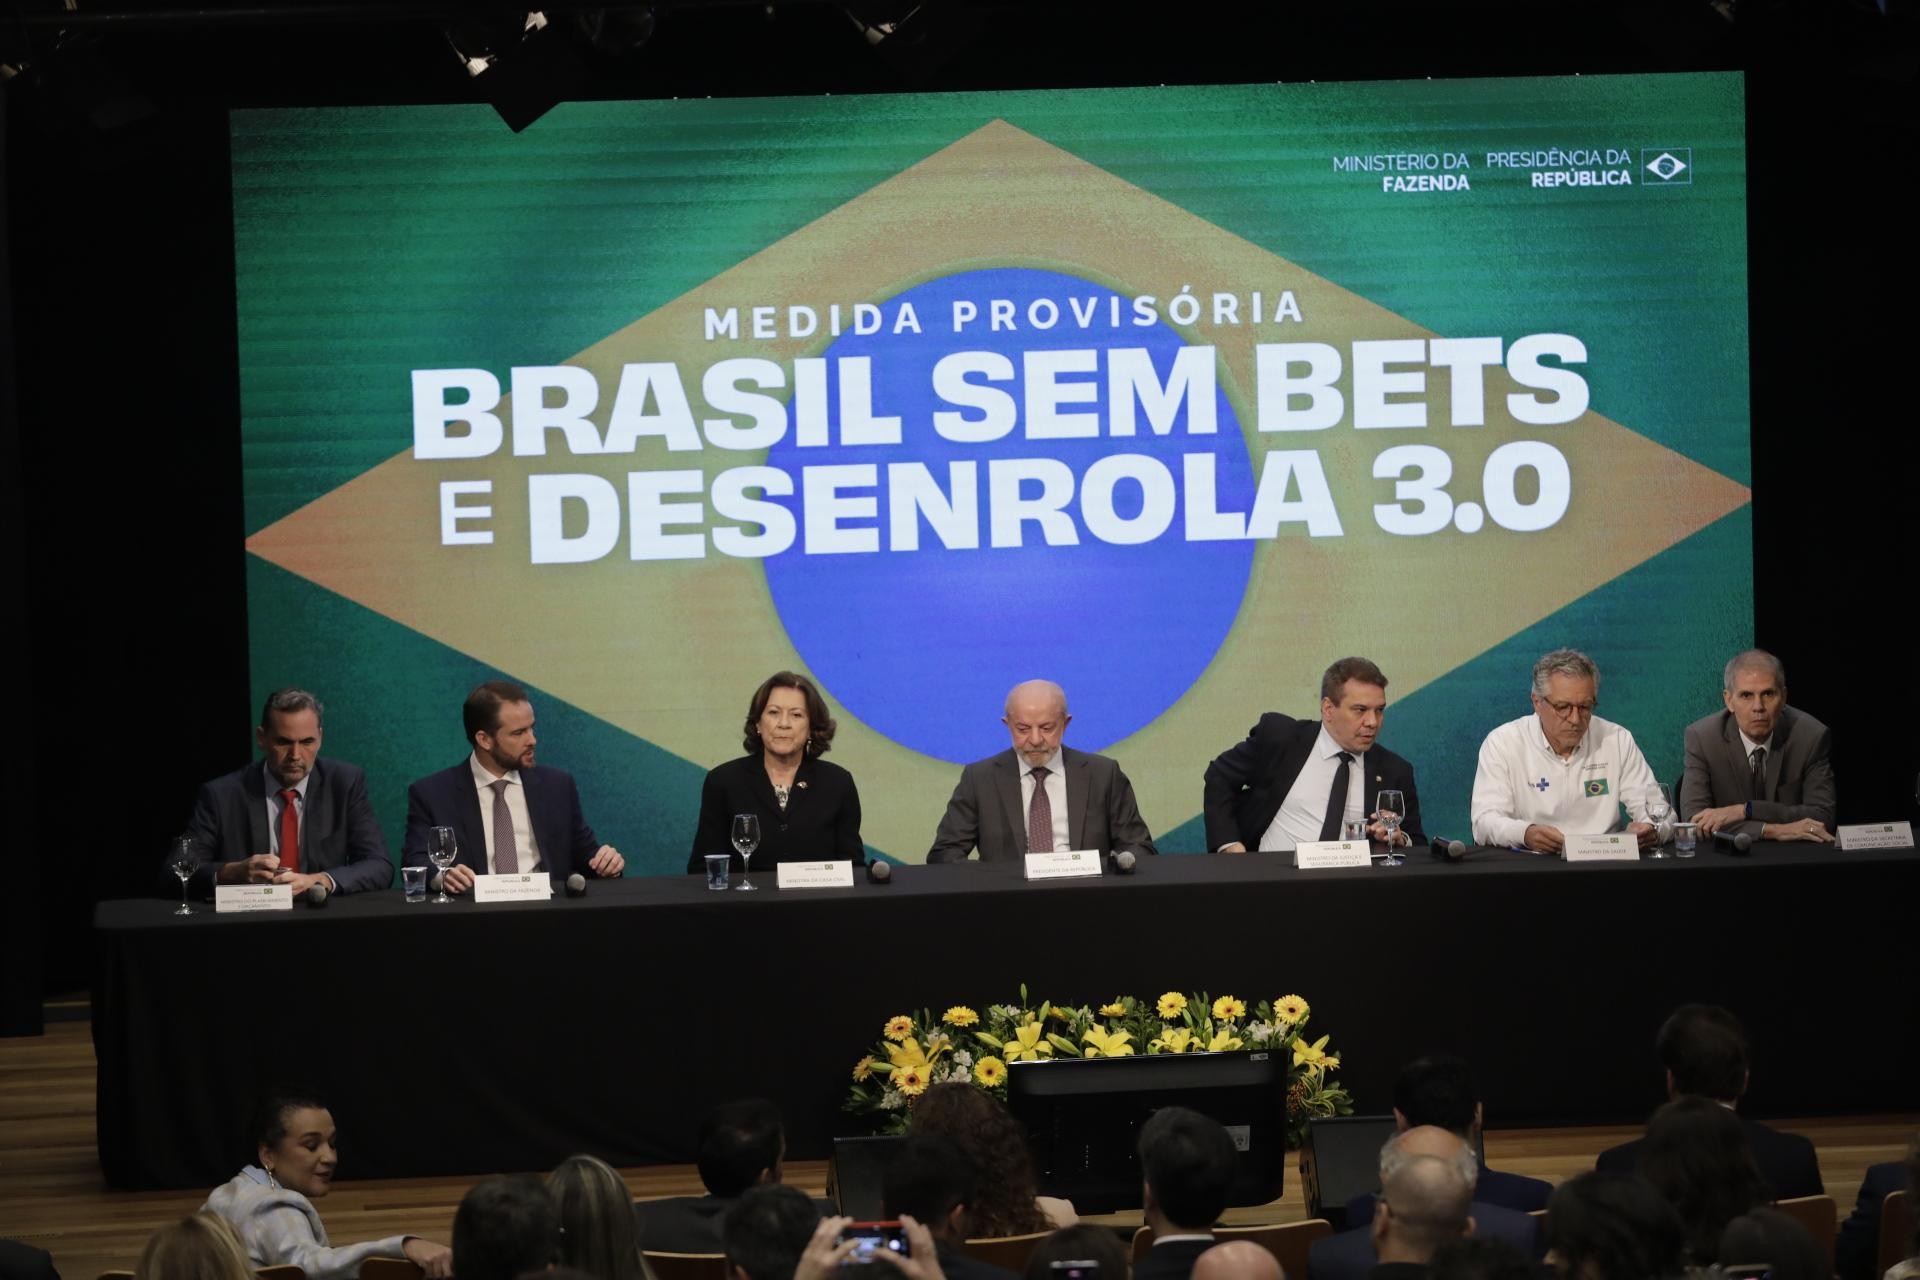
O Desenrola 3.0, anunciado nesta sexta-feira pelo governo de Luiz Inácio Lula da Silva, mira eliminar até R$ 150 bilhões em dívidas das famílias brasileiras. A proposta é que a União compre, com desconto mínimo de 90%, as dívidas das instituições financeiras credoras, repassando esse desconto aos devedores — que poderão quitar a dívida à vista, ou parcelar o saldo remanescente.
Quanto o governo pretende gastar
A União gastaria, no máximo, R$ 15 bilhões com o programa, valor que seria previsto nos Orçamentos de 2027 e 2028. O percentual de desconto efetivo, porém, será definido por meio de leilão com os credores. A terceira edição do Desenrola foi antecipada pelo ministro da Fazenda, Dario Durigan, ao jornal Extra.
No primeiro lote, as dívidas elegíveis serão de cartão de crédito rotativo e parcelado, e de crédito pessoal sem consignação em folha, ambas com atraso de 2 a 4,5 anos. O ministro do Planejamento, Bruno Moretti, também informou que as dívidas contempladas serão de até R$ 10 mil. Estão previstos, posteriormente, outros leilões com débitos de outros setores, como varejo e serviços básicos — água e luz, por exemplo.
O tamanho do problema
Atualmente, o montante de dívida negativada no país é de R$ 592 bilhões. Aquelas atrasadas há mais de dois anos somam R$ 300 bilhões. O recorte específico do programa — dívidas de até R$ 10 mil, vencidas há até 4,5 anos — alcança cerca de R$ 150 bilhões. Com R$ 15 bilhões, seria possível, em tese, quitar 100% das dívidas elegíveis, mas o próprio governo reconhece que o resultado deve ficar abaixo disso, já que nem todos os credores devem querer ofertar suas carteiras no leilão.
A apresentação do programa descreve seu objetivo como “aquisição e reestruturação de dívidas de pessoas físicas com instituições financeiras para reduzir o comprometimento da renda das famílias e conter superendividamento” — conceito que a própria Lei 14.181/2021, a Lei do Superendividamento, já incorporou ao Código de Defesa do Consumidor, definindo-o como a impossibilidade manifesta de o consumidor pagar suas dívidas sem comprometer o mínimo necessário à própria subsistência.
Como vai funcionar o leilão
A expectativa do governo é realizar, em novembro deste ano, um leilão de compra das carteiras de crédito das instituições financeiras, condicionado à assinatura da medida provisória já apresentada ao presidente. A operação será conduzida pelo Tesouro Nacional ou por uma instituição financeira federal, e o desconto obtido no leilão será repassado diretamente às famílias endividadas.
“Estamos propondo nessa nova modalidade do programa que o Estado entre comprando essas dívidas e alcance 50% do total dessas dívidas bancárias. Estamos falando de limpar dessa carteira R$ 150 bilhões em dívidas. É muito forte, muito potente para que essas famílias possam recomeçar”, disse Moretti.
Por que uma terceira edição tão cedo
O Desenrola 3.0 chega menos de um mês depois do encerramento da segunda versão do programa. Na edição anterior, o governo mirou dívidas de cartão, cheque especial e crédito pessoal com atraso de 90 dias a 2 anos — mas, diferentemente da nova proposta, a renegociação era feita diretamente entre devedores e instituições financeiras, seguindo regras de desconto mínimo, sem que a União comprasse as dívidas.
Esse modelo anterior já mostra sinais de limitação: segundo dados do Fundo Garantidor de Operações, 30,34% das operações de crédito parceladas por meio do Novo Desenrola já haviam entrado em situação de inadimplência até setembro de 2026 — ou seja, quase um terço dos acordos fechados na edição anterior voltou a ficar em aberto. Esse resultado ajuda a explicar por que o governo optou, agora, por um modelo de compra direta das dívidas pela União, em vez de depender apenas da renegociação espontânea entre devedor e credor.
Para entender os termos
- Superendividamento (art. 54-A, §1º, CDC, incluído pela Lei 14.181/2021): situação em que o consumidor, de boa-fé, fica impossibilitado de pagar a totalidade de suas dívidas de consumo sem comprometer o mínimo necessário à própria subsistência.
- Leilão reverso de carteiras de crédito: modelo em que instituições financeiras concorrem para vender suas carteiras de dívidas ao poder público, vencendo aquela que oferece o maior desconto.
- Dívida negativada: débito já registrado nos cadastros de inadimplentes, como Serasa ou SPC, por falta de pagamento dentro do prazo.
- Consignação em folha: modalidade de crédito com desconto automático diretamente na folha de pagamento ou benefício do devedor — diferente do crédito pessoal sem consignação, mencionado como elegível na primeira fase do programa.
Por que isso importa
O salto de modelo entre a segunda e a terceira edição do Desenrola revela algo relevante sobre os limites da renegociação espontânea como política pública: quando quase um terço dos acordos já volta a ficar inadimplente poucos meses depois de fechado, fica evidente que o problema não é apenas falta de acordo entre as partes, mas a real capacidade de pagamento das famílias envolvidas. Comprar a dívida diretamente, com desconto significativo repassado ao devedor, ataca esse problema de um ângulo diferente — reduzindo de fato o saldo devedor, em vez de apenas reorganizar prazos que a família já demonstrou não conseguir cumprir.
Ao mesmo tempo, o desenho do leilão levanta uma questão prática que só a execução vai responder: por que um credor aceitaria vender uma carteira de dívida com desconto de 90% ou mais, se pudesse simplesmente continuar tentando cobrar diretamente do devedor? A resposta provavelmente está no reconhecimento, também pelo próprio setor financeiro, de que parte substancial dessas dívidas antigas já é considerada de recuperação pouco provável — o que torna vender com deságio elevado, e garantir algum recebimento imediato, alternativa mais atrativa do que insistir numa cobrança que talvez nunca se converta em pagamento efetivo.
O conteúdo tem finalidade informativa e não substitui orientação jurídica individualizada, porque situações semelhantes podem produzir respostas diferentes conforme os fatos e documentos do caso.
Fonte: G1
Da redação, postado em 25 de setembro de 2026, às 20h28. Matéria revisado pelo Editor André Luiz Guimarães, revisão jurídica da Dra. Mariana Rodrigues Valle Guimarães, inscrita na OAB/RJ 205702.
Sugestões e temas, fale com a redação aqui.