Nem sempre — mas contestar rápido muda o resultado. Se apareceu uma compra no cartão que você não fez, o primeiro passo não é pagar a fatura e discutir depois: é contestar formalmente a operação assim que você percebe o problema. O Superior Tribunal de Justiça (Súmula 479) já reconhece que fraude bancária é risco do próprio negócio do banco — mas a devolução depende da análise do caso, não é automática. Veja o passo a passo e o que a lei realmente garante.
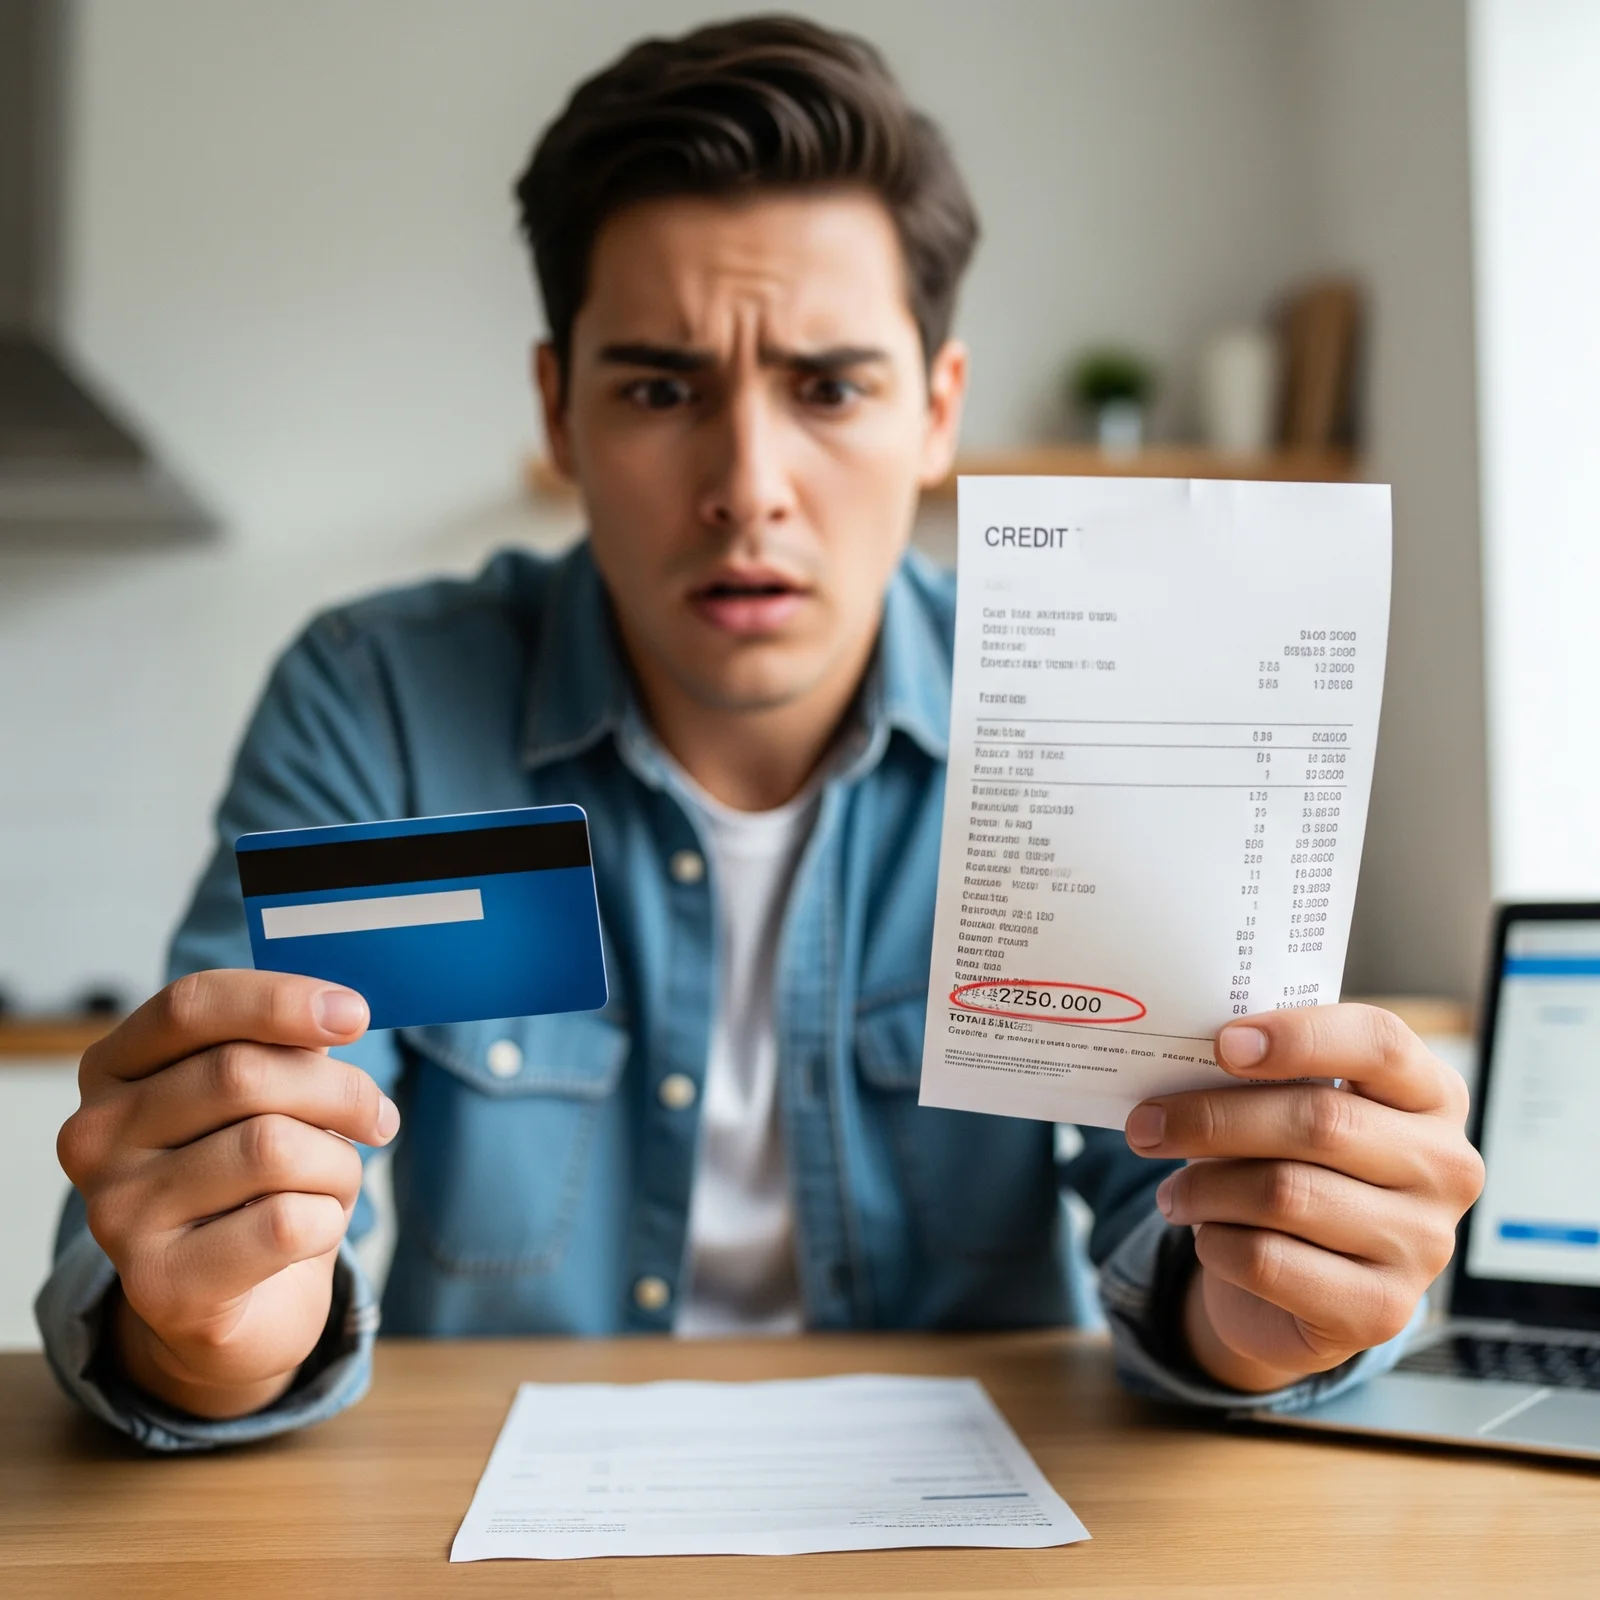
Você abre o aplicativo do banco e encontra uma compra de R$ 800. Não reconhece a loja. Olha de novo. Não foi você. A primeira dúvida trava quem está do outro lado da tela: “vou ter que pagar isso e só depois brigar pelo estorno?” Não. Comece pela contestação.
O que fazer primeiro quando não reconhece uma compra no cartão
Entre imediatamente no aplicativo ou canal oficial do banco e conteste a operação, informando que não a reconhece. Bloqueie o cartão se houver risco de novas cobranças, e solicite um novo. Guarde o número de protocolo — é a prova formal de que você agiu, e de quando agiu.
Preciso esperar a fatura fechar para contestar?
Não. Quanto antes o banco souber da suspeita de fraude, maior a chance de conter o problema antes de surgirem novas cobranças. Não espere aparecer uma segunda compra “para ter certeza” — a primeira já é motivo suficiente para agir.
Guarde esta informação: não reconhecer uma compra e deixar a fatura vencer são coisas diferentes. Contestar formalmente assim que percebe o problema é o que preserva seu direito de discutir quem paga o prejuízo.
O banco é obrigado a devolver dinheiro de compra fraudulenta?
Nem sempre, e depende da análise do caso. A Súmula 479 do STJ estabelece que instituições financeiras respondem objetivamente por fraudes praticadas por terceiros em operações bancárias — o chamado fortuito interno, entendido como risco do próprio negócio bancário, não repassável ao cliente. Mas isso não significa devolução automática: o banco analisa como a operação ocorreu, os mecanismos de autenticação usados, e se há indícios de fraude.
“Foi feita com senha.” Isso significa que já perdi a disputa?
Não necessariamente. Senha, biometria ou token são elementos relevantes, mas não decidem o caso sozinhos. Uma compra muito diferente do padrão do cliente — valor alto, horário atípico, loja nunca usada — pode indicar fraude mesmo com autenticação correta. Registre a contestação formalmente e peça resposta por escrito.
O que fazer se o banco negar a contestação da fraude
Peça o motivo por escrito e siga, em sequência: ouvidoria da instituição → Procon ou consumidor.gov.br → Banco Central → Judiciário (Juizado Especial Cível, sem advogado para causas de menor valor).
Preciso fazer boletim de ocorrência?
Não é sempre obrigatório para a contestação em si, mas reforça o conjunto de provas — principalmente com indícios de clonagem de cartão ou uso indevido de dados.
Documentos para guardar na fraude do cartão
- Fatura com a cobrança contestada
- Print da operação
- Protocolo da contestação
- Resposta do banco por escrito
- Mensagens relacionadas ao caso
- Boletim de ocorrência, se houver
O que fazer agora: checklist
- Conteste a compra imediatamente
- Bloqueie o cartão se houver risco de novas operações
- Troque senhas se suspeitar de comprometimento da conta
- Guarde todos os protocolos
- Se negarem, peça justificativa por escrito e escale o caso
Perguntas frequentes
Preciso pagar a fatura enquanto a contestação está em análise?
Depende da instituição — muitas suspendem a cobrança do valor contestado durante a análise. Formalize a contestação o quanto antes.
O banco é obrigado a devolver qualquer compra que eu não reconheça?
Não automaticamente. Depende da análise da operação e da autenticação usada, mesmo com a Súmula 479 do STJ reconhecendo a responsabilidade objetiva em casos de fortuito interno.
Se a compra foi feita com minha senha, já perdi?
Não necessariamente — o padrão da operação e falhas de segurança do banco também contam.
Preciso de boletim de ocorrência para contestar?
Não é sempre exigido, mas ajuda a documentar o caso.
Para entender os termos
- Contestação de compra: comunicação formal ao banco de que você não reconhece uma operação.
- Fortuito interno (Súmula 479 STJ): bancos respondem objetivamente por fraudes de terceiros, por ser risco do próprio negócio.
- Autenticação: senha, biometria ou token usados para confirmar a operação — não decide o caso sozinha.
Por que isso importa
Contestar rápido e documentar cada etapa é o que mais pesa a favor do consumidor. A Súmula 479 do STJ já reconhece que fraude é risco do banco — mas essa proteção só funciona quando você formaliza tudo. Nem toda fraude tem devolução garantida, mas nenhuma deveria ser tratada como compra normal.
Da redação, postado em 15/08/2026, às 09h55. Todo o conteúdo jurídico da Revista é avaliado pelo departamento jurídico da Revista, comandado pela Advogada Mariana Rodrigues Valle Guimarães, OAB/RJ 205702.