Linha fina: Para o TJ-SP, a validação por selfie não prova que o cliente quis o contrato. Veja como agir se isso acontecer com você.
Por Editor André L. Guimarães| Revisão jurídica: Dra. Mariana Rodrigues Valle Guimarães, OAB/RJ 205.702
Publicado em 2 de novembro de 2026, às 10h10 | Atualizado em 2 de novembro de 2026
Em resumo: Sim, o banco pode ser condenado mesmo que o contrato tenha passado por validação biométrica. O Tribunal de Justiça de São Paulo (TJ-SP) anulou um financiamento de veículo que a cliente não pediu. O banco terá de devolver R$ 24 mil e pagar R$ 5 mil por danos morais.
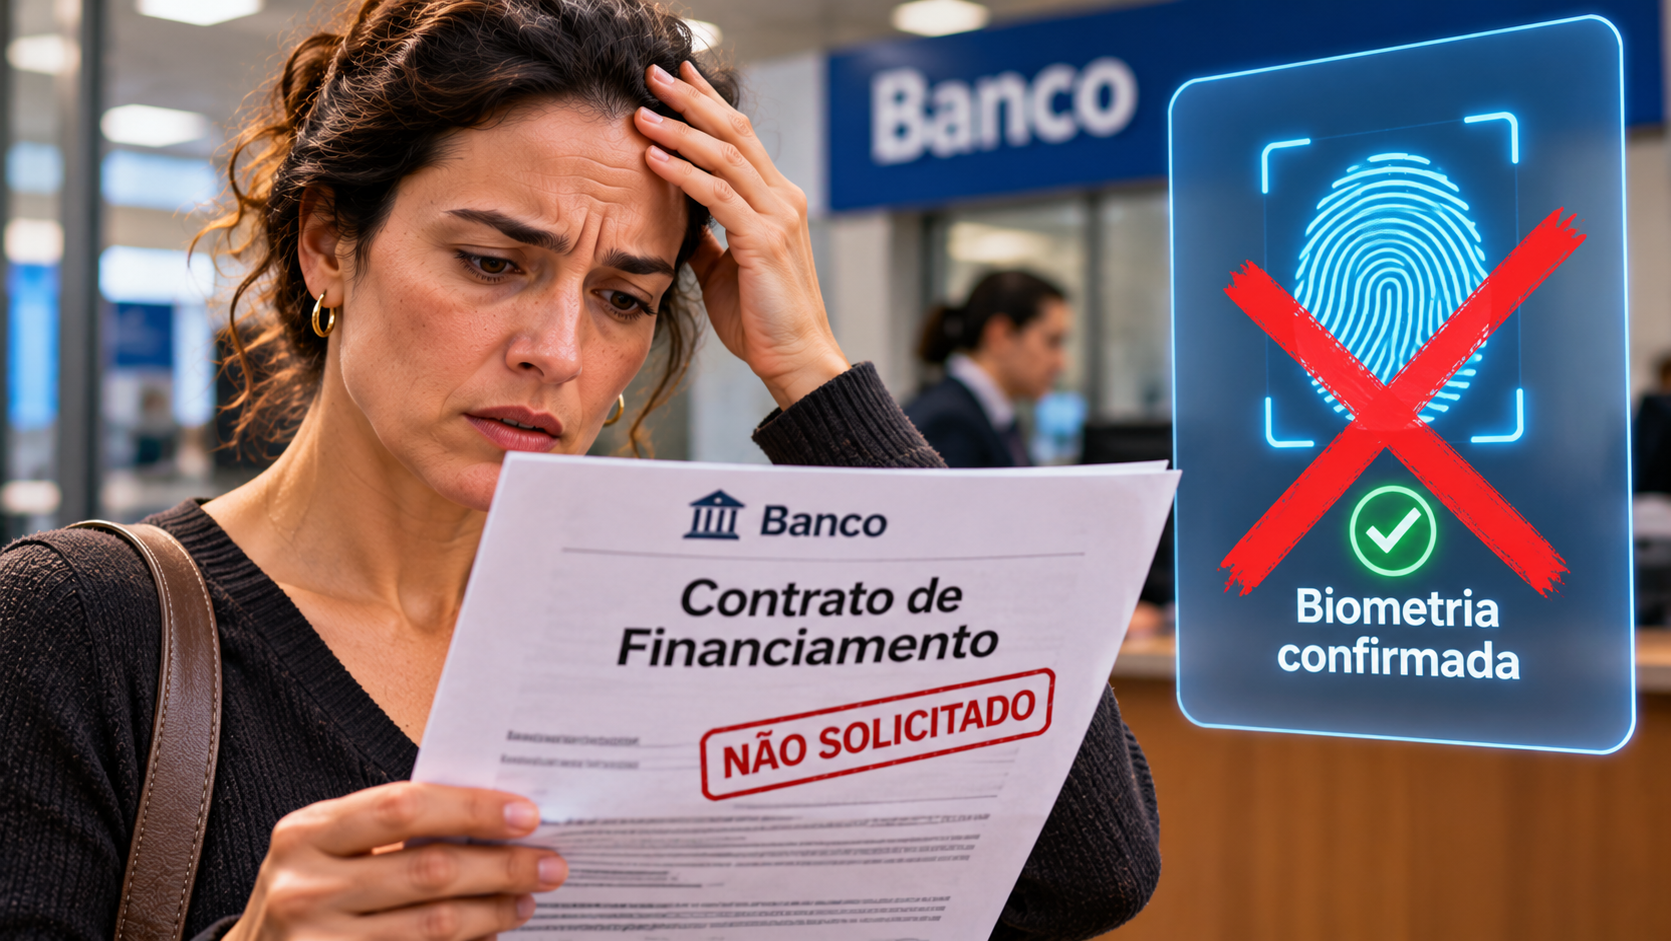
Você conversou com um correspondente bancário sobre um empréstimo, enviou documentos e tirou uma selfie. Dias depois, chega a cobrança de um financiamento de carro que você nunca pediu. A Justiça paulista entendeu que, nesse tipo de caso, a conta é do banco.
Por que isso importa
A biometria facial virou o principal argumento dos bancos para dizer que o cliente contratou. A decisão mostra que esse registro, sozinho, pode não bastar para provar a vontade do consumidor.
O fato
O caso foi julgado pela 21ª Câmara de Direito Privado do TJ-SP, com relatoria do desembargador Décio Rodrigues, no processo 1001641-26.2025.8.26.0003.
Segundo o processo, a cliente buscava financiar um imóvel e tratou da proposta com um correspondente do banco. Depois, recebeu pedido de débito automático de um financiamento de veículo em seu nome. A contratação tinha sido feita por link, com validação biométrica.
O que diz a decisão
De acordo com o acórdão, o banco não comprovou que o contrato refletia a vontade da cliente, apesar da regularidade formal e da biometria. O uso dos dados dela para um financiamento não solicitado foi tratado como fortuito interno, ou seja, risco que faz parte da atividade do banco.
A Câmara manteve a sentença, que determinou:
- anulação do contrato;
- retirada do nome da cliente dos cadastros de inadimplentes;
- devolução de R$ 24 mil pagos por ela;
- R$ 5 mil de indenização por danos morais;
- devolução do veículo ao banco.
O que diz a lei
O fornecedor de serviços responde pelos danos causados ao consumidor independentemente de culpa (art. 14 do CDC). Para o STJ, bancos respondem por fraudes de terceiros em operações bancárias, porque isso faz parte do risco do negócio (Súmula 479 do STJ).
O juiz pode inverter o ônus da prova, ou seja, exigir que o banco prove a contratação, quando a versão do consumidor for verossímil (art. 6º, VIII, do CDC).
Como provar que você não contratou
- Guarde mensagens e e-mails trocados com o correspondente bancário.
- Tire print da cobrança, do pedido de débito automático e do extrato.
- Registre boletim de ocorrência, que pode ser feito pela internet na maioria dos estados.
- Peça ao banco, por escrito, a cópia do contrato e do registro da biometria.
Passo a passo
- Conteste a contratação no SAC do banco e anote o protocolo.
- Sem solução, registre reclamação na Ouvidoria do banco.
- Reclame no consumidor.gov.br, no Procon ou no Banco Central (Registrato e canal de reclamações).
- Procure a Defensoria Pública ou o Juizado Especial Cível para anular o contrato e pedir indenização.
O que isso muda para você
Se aparecer um contrato que você não fez, a selfie registrada pelo banco não encerra a discussão. Você pode pedir a anulação, a devolução do que pagou e indenização. A decisão vale para o caso julgado, mas pode orientar outras ações semelhantes.
Para entender os termos
- Biometria facial: confirmação da identidade por foto do rosto, como uma selfie.
- Correspondente bancário: empresa contratada pelo banco para oferecer seus produtos ao público.
- Fortuito interno: problema ligado ao risco da própria atividade da empresa, que ela não pode usar como desculpa.
- Responsabilidade objetiva: dever de indenizar sem que seja preciso provar culpa.
- Inversão do ônus da prova: quando cabe à empresa provar que agiu certo, e não ao consumidor provar o erro.
- CDC: Código de Defesa do Consumidor, lei que protege quem compra produtos e serviços.
Guarde isto: validação por selfie não prova sozinha que você quis o contrato. Conteste por escrito e guarde todos os protocolos.
Este conteúdo é informativo e não substitui orientação jurídica para o seu caso.