Para a maioria do Supremo, o desconto de ICMS concedido pelos estados não é riqueza nova da empresa. A tese vale para todos os processos sobre o tema.
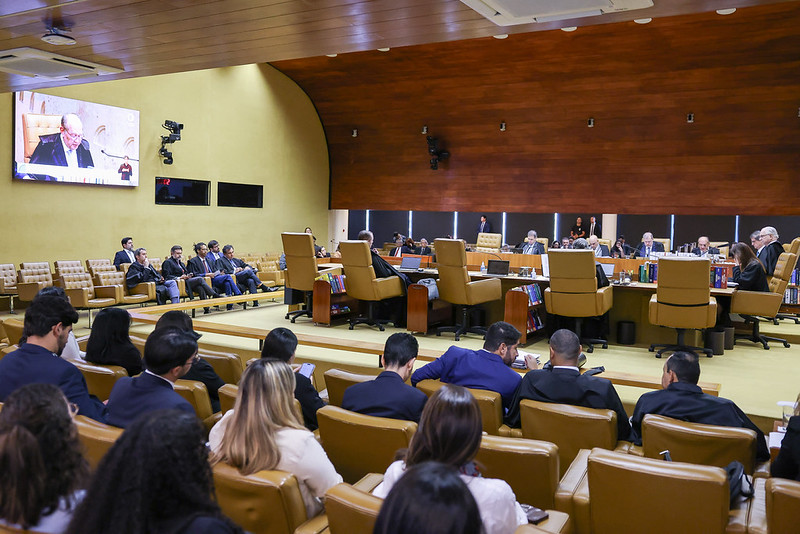
Em resumo: o Supremo Tribunal Federal (STF) decidiu que os créditos presumidos de ICMS, um desconto no imposto concedido pelos estados, não podem entrar no cálculo do PIS e da Cofins. A decisão foi tomada nesta quarta-feira (7), no Recurso Extraordinário (RE) 835818, com repercussão geral (Tema 843). Isso significa que o entendimento deve ser seguido por todos os tribunais do país.
Quando um estado concede um desconto no ICMS para atrair ou estimular uma atividade, a União pode tratar esse desconto como se fosse receita da empresa e cobrar tributos federais sobre ele? Para a maioria do STF, não.
O caso
Para o TRF-4, esses créditos não são receita nem faturamento da empresa. São uma renúncia fiscal: os estados e o Distrito Federal abrem mão de parte do imposto para incentivar uma atividade econômica de interesse da sociedade. Por isso, não poderiam ser tributados pelo PIS e pela Cofins.
Os créditos presumidos de ICMS são valores que a lei permite descontar do imposto devido. A União recorreu de uma decisão do Tribunal Regional Federal da 4ª Região (TRF-4) que havia afastado a cobrança.
- Participe do canal da Revista Sapiências no WhatsApp clicando aqui
O voto vencedor: não é riqueza da empresa
A maioria do Plenário concordou com essa leitura. O entendimento partiu do relator, ministro Marco Aurélio, que deixou o voto registrado no Plenário Virtual antes de se aposentar.
Para ele, os créditos nascem de uma renúncia fiscal e servem apenas para reduzir o imposto devido. Não representam dinheiro disponível nem riqueza nova. Mesmo que apareçam na contabilidade como uma entrada, não se transformam em receita capaz de entrar no cálculo do PIS e da Cofins.
Na sessão desta quarta, o ministro Dias Toffoli mudou de posição e passou a acompanhar o relator. Na visão dele, tributar esses créditos permitiria que a União reduzisse, por vias indiretas, benefícios que os estados decidiram conceder dentro de sua competência e de acordo com a realidade local. O resultado, segundo Toffoli, seria insegurança jurídica.
Também votaram nesse sentido a ministra Rosa Weber e os ministros Ricardo Lewandowski e Luís Roberto Barroso, todos já aposentados, além da ministra Cármen Lúcia e do ministro Edson Fachin.
A divergência: o dinheiro fica com a empresa
Outro grupo de ministros viu a questão de forma oposta. Para eles, o crédito presumido de ICMS é uma receita que se incorpora de fato ao patrimônio da empresa.
O ministro Gilmar Mendes argumentou que o contribuinte deixa de pagar um valor e não assume nenhuma obrigação de devolvê-lo ou repassá-lo. O dinheiro, portanto, não apenas passa pela empresa: fica com ela para sempre, como uma vantagem econômica real. Segundo o ministro, o fato de essa vantagem vir de uma renúncia fiscal não muda essa conclusão.
O argumento do pacto federativo
O ministro Alexandre de Moraes acrescentou um argumento sobre a divisão de poderes entre União e estados. Para ele, retirar o crédito presumido do cálculo do PIS e da Cofins permitiria que um estado, ainda que indiretamente, diminuísse tributos que pertencem à União. Os ministros Luiz Fux e Nunes Marques votaram no mesmo sentido.
A tese fixada
O STF aprovou a seguinte tese de repercussão geral:
“Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS.”
O que isso muda para você
Para as empresas que recebem créditos presumidos de ICMS dos estados, esses valores não podem ser usados para aumentar o PIS e a Cofins devidos à União. Como a decisão tem repercussão geral, juízes e tribunais de todo o país devem aplicar a mesma tese aos processos sobre o tema. [VERIFICAR: se houve modulação de efeitos, ou seja, limite de data para a aplicação da decisão]
Para entender os termos
- ICMS: imposto estadual cobrado sobre a circulação de mercadorias e alguns serviços.
- Crédito presumido: desconto no imposto que a lei autoriza a empresa a abater, como forma de incentivo.
- PIS e Cofins: contribuições federais calculadas sobre o faturamento das empresas e usadas para financiar programas sociais e a seguridade social.
- Base de cálculo: valor sobre o qual se aplica a alíquota para chegar ao tributo devido.
- Renúncia fiscal: quando o governo abre mão de parte de um imposto para estimular uma atividade.
- Repercussão geral: mecanismo que faz a decisão do STF valer para todos os processos iguais no país.
Guarde isto: para o STF, o desconto de ICMS dado pelos estados não é receita da empresa e não pode ser usado para cobrar PIS e Cofins. A tese vale para todos os processos sobre o tema.
Este conteúdo é informativo e não substitui orientação jurídica para o seu caso.
Por André Luiz Guimarães, editor | Revisão jurídica: Dra. Mariana Rodrigues Valle Guimarães, OAB/RJ 205.702 | Com informações do STF
Publicado em 7 de outubro de 2026, às 13h00
Fontes
- STF — STF exclui créditos presumidos de ICMS da base de cálculo do PIS e da Cofins (RE 835818, Tema 843) [VERIFICAR: link da notícia oficial e do processo no portal do STF]