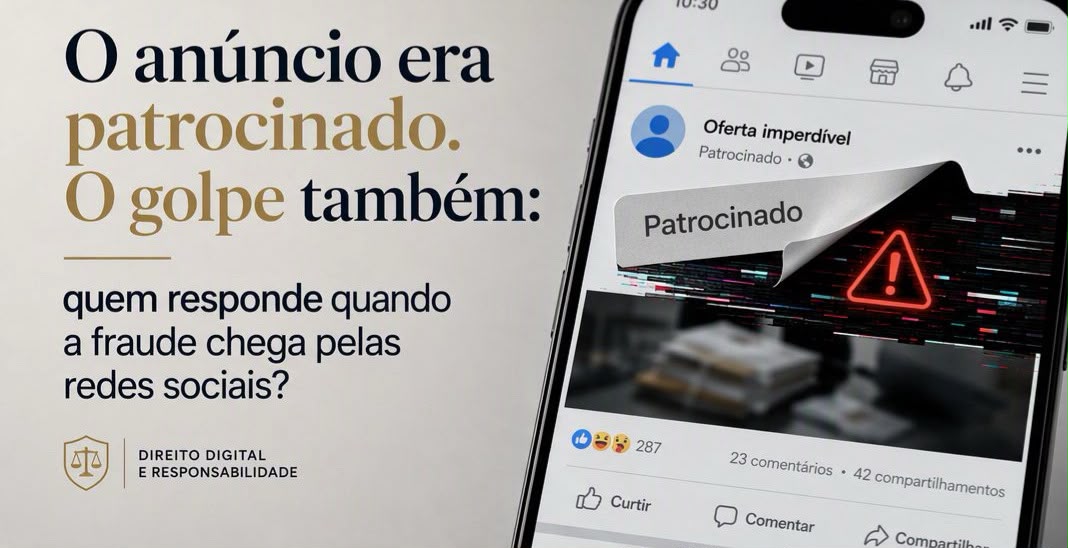
Golpistas compram anúncios, imitam empresas conhecidas e chegam ao consumidor dentro das próprias plataformas digitais. As novas regras de 2026 aumentaram os deveres de prevenção e transparência — mas isso significa que a rede social terá de indenizar toda vítima?
Por Dr. João Duarte Silveira Medeiros de Vasconcellos
PARA ENTENDER RAPIDAMENTE
Um anúncio patrocinado, com aparência profissional, pode levar o consumidor direto a um golpe — uma falsa loja, um falso investimento, um falso empréstimo. Até pouco tempo, a plataforma quase sempre se defendia dizendo que “apenas hospedou” o conteúdo de terceiros. Duas mudanças recentes mexeram nesse equilíbrio: o Decreto nº 12.975/2026, que atualizou o Marco Civil da Internet, e a Portaria Conjunta do Ministério da Justiça de setembro de 2026, voltada especificamente à publicidade digital. Mas responsabilidade da plataforma não é automática: depende do tipo de anúncio, da diligência da empresa e das circunstâncias de cada caso.
Até pouco tempo atrás, a resposta que se ouvia com mais frequência quando um consumidor era vítima de golpe por anúncio em rede social era sempre a mesma: a plataforma diz que apenas exibiu um conteúdo de terceiro, sem qualquer responsabilidade pelo que estava por trás dele. Essa lógica está mudando, e é importante que o consumidor comum entenda por quê — não para acreditar que toda plataforma vai indenizá-lo automaticamente, mas para saber exatamente o que pode e o que não pode exigir quando cai numa fraude que começou com um anúncio patrocinado.
A cena que se repete todos os dias
O cenário é conhecido de quase todo mundo que usa redes sociais: a pessoa está navegando, aparece um anúncio patrocinado de uma loja com preços muito atrativos, ou de uma oportunidade de investimento com retorno garantido, ou de um empréstimo com juros baixíssimos, aparentemente vinculado a um banco conhecido. O visual é profissional, o texto é convincente, às vezes até usa o nome e o logotipo de uma marca real. O consumidor paga — via Pix, cartão, boleto — e, dias depois, descobre que a empresa nunca existiu ou que o verdadeiro banco ou instituição nada tem a ver com aquele anúncio.
A pergunta que fica é simples de fazer e nada simples de responder: quem paga essa conta? Só o golpista, quando é encontrado — o que raramente acontece —, ou a plataforma que vendeu o espaço publicitário e lucrou com aquele anúncio também tem alguma responsabilidade?
O que mudou na lei em 2026
Durante muitos anos, a discussão sobre responsabilidade de plataformas de internet girou em torno do artigo 19 do Marco Civil da Internet (Lei nº 12.965/2014), que, na prática, condicionava a responsabilização da plataforma ao descumprimento de uma ordem judicial específica de remoção de conteúdo. Em 2025, o Supremo Tribunal Federal considerou esse modelo parcialmente inconstitucional, entendendo que, em determinadas hipóteses, a plataforma pode ser responsabilizada mesmo sem prévia ordem judicial — especialmente diante de falhas sistêmicas de prevenção ou quando toma ciência de conteúdo ilícito e não age.
Para regulamentar esse novo entendimento, o governo federal editou, em maio de 2026, o Decreto nº 12.975/2026, que atualizou o Decreto nº 8.771/2016 (o decreto que já regulamentava o Marco Civil). Esse novo decreto trouxe uma mudança especialmente relevante para o tema deste artigo: ele estabelece uma presunção de responsabilidade das plataformas quando conteúdos ilícitos são veiculados por meio de publicidade paga ou de redes artificiais de distribuição, salvo se a plataforma comprovar que adotou medidas diligentes para impedir ou remover aquele conteúdo. Em outras palavras: quando o golpe chega por um anúncio pago — e não por uma publicação espontânea de um usuário qualquer —, o ônus de provar que agiu corretamente passa a ser, em boa medida, da própria plataforma.
Mais recentemente, em 23 de setembro de 2026, o Ministério da Justiça e Segurança Pública, por meio da Secretaria Nacional do Consumidor (Senacon) em conjunto com a Secretaria Nacional de Direitos Digitais, editou uma Portaria Conjunta voltada especificamente à publicidade digital. Essa norma trouxe obrigações concretas e verificáveis para as plataformas, entre elas:
- manter um repositório público e pesquisável de todos os anúncios e impulsionamentos pagos veiculados, com informações como identificação do anunciante, período de veiculação e público-alvo, disponíveis por pelo menos um ano;
- exigir e verificar a identidade e a regularidade do anunciante antes de veicular anúncios de produtos ou serviços financeiros — com essa verificação precisando ser renovada a cada 12 meses;
- garantir transparência sobre a existência de vínculo comercial entre o anunciante e quem exibe o conteúdo, de forma visível ao usuário.
É importante o leitor entender que essa portaria não se aplica a todo tipo de provedor da mesma forma: marketplaces, serviços com curadoria editorial própria e conteúdos já licenciados seguem outros regimes de responsabilidade, geralmente mais diretos, já existentes no Código de Defesa do Consumidor.
Isso significa que a plataforma sempre vai indenizar a vítima?
Não, e esse ponto merece atenção redobrada. As novas regras aumentam o dever de prevenção e de transparência das plataformas — não criam uma responsabilidade automática e ilimitada por qualquer golpe veiculado através de um anúncio. A análise de cada caso concreto continua sendo necessária, e alguns fatores pesam diretamente nessa avaliação:
- O anúncio era pago (impulsionado) ou era um post orgânico? As novas regras de presunção de responsabilidade e de verificação de anunciante se voltam especificamente à publicidade paga, não a qualquer conteúdo publicado por usuários.
- A plataforma cumpriu os deveres de verificação e transparência? Se a empresa comprovar que exigiu identificação do anunciante, verificou a regularidade dele e ofereceu os canais de denúncia previstos, sua situação jurídica é bem diferente da de uma plataforma que nada verificou.
- Havia sinais de irregularidade que a plataforma ignorou? Denúncias anteriores contra o mesmo anunciante, uso indevido de marca de terceiros, ou um padrão repetido de reclamações são elementos que pesam contra a plataforma.
- O golpe envolvia um serviço financeiro? Esses recebem tratamento mais rígido, com exigência específica de verificação prévia do anunciante.
Ou seja: a plataforma pode, sim, ser chamada a responder — mas essa responsabilização depende de se demonstrar que ela falhou em algum desses deveres, e não decorre automaticamente do simples fato de o golpe ter passado por um anúncio dela.
O que o consumidor deve fazer antes de clicar
Prevenção continua sendo a melhor defesa, e alguns cuidados simples evitam boa parte dos golpes:
- Desconfie de preços muito abaixo do mercado, de promessas de retorno financeiro garantido e de urgência artificial (“últimas unidades”, “oferta expira em minutos”).
- Verifique se o perfil do anunciante tem histórico, tempo de existência e informações de contato consistentes — perfis criados há poucos dias, com poucos seguidores e conteúdo genérico, são sinal de alerta.
- Não finalize pagamentos por Pix ou transferência direta para pessoa física quando o anúncio promete ser de uma empresa; procure o canal oficial da marca fora da rede social para confirmar a autenticidade da promoção.
- Se o anúncio menciona uma instituição financeira conhecida, confirme diretamente no aplicativo ou site oficial dessa instituição — nunca pelo link do próprio anúncio.
Quais provas guardar depois do golpe
Se o golpe já aconteceu, reunir provas rapidamente é essencial tanto para tentar reaver valores quanto para eventual responsabilização de terceiros:
- Print do anúncio completo, incluindo nome do perfil que o veiculou, texto, imagens e, se possível, a informação de “anúncio patrocinado por” que a plataforma costuma exibir;
- Comprovante de pagamento (Pix, boleto, cartão) com data, hora e valor;
- Toda a conversa mantida com o suposto vendedor ou representante, incluindo prints de aplicativos de mensagem;
- Protocolo de denúncia feito diretamente na plataforma (a maioria oferece opção de “denunciar anúncio”);
- Boletim de ocorrência, que é frequentemente exigido tanto pelo banco quanto em eventual ação judicial.
Quando procurar cada canal
- O banco ou instituição de pagamento deve ser acionado imediatamente após identificar o golpe, para tentar bloqueio ou estorno do valor — quanto mais rápido, maior a chance de reaver algo, especialmente em transferências via Pix.
- A própria plataforma deve ser notificada por meio dos canais de denúncia, o que já cria um registro formal de que ela tomou ciência do problema — etapa importante inclusive para discussões futuras sobre responsabilidade.
- O Consumidor.gov.br é o canal indicado para tentar uma solução direta e documentada com a empresa ou plataforma envolvida, com prazo de resposta e mediação.
- O Procon é indicado quando não há solução pela via direta, ou quando o consumidor quer formalizar uma reclamação com potencial de fiscalização.
- A via judicial passa a fazer sentido quando o valor envolvido é significativo, quando há indício claro de falha da plataforma nos deveres de prevenção e verificação, ou quando os canais administrativos se esgotam sem solução.
O que fica de lição
A internet não deixou de ser um ambiente com riscos, mas o quadro jurídico já não trata a plataforma como uma simples vitrine neutra, isenta de qualquer dever de cuidado sobre o que ela mesma vende como anúncio e do qual lucra diretamente. As mudanças de 2026 aumentaram a régua de exigência sobre quem ganha dinheiro exibindo publicidade — mas não transformaram cada plataforma em seguradora automática de todo golpe que passa por ela.
Para o consumidor, a recomendação prática é dupla: manter a desconfiança saudável diante de qualquer anúncio bom demais para ser verdade, e, se o golpe já aconteceu, agir rápido e documentar tudo. É essa combinação — prevenção e prova — que vai determinar se existe, no seu caso concreto, um caminho real de responsabilização de quem também lucrou com o anúncio que trouxe o golpe até você.
Dr. João Duarte Silveira Medeiros de Vasconcellos é advogado especialista em Direito do Consumidor.
Este artigo tem caráter informativo e não substitui a consulta a um advogado para análise do caso concreto.
Artigo publicado em 22 de setembro de 2026.
Sugestões de temas, entre em contato com a redação