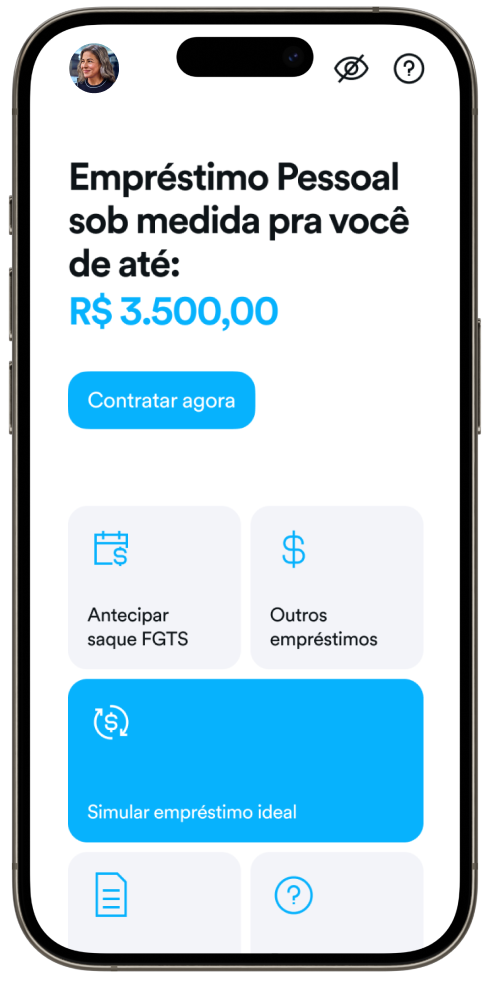
Mostrar uma oferta não é ilegal. Insistência, pressão e crédito liberado sem pedido, sim. Veja onde está o limite e como reclamar.
Resposta curta: depende de como a oferta é feita. O banco pode divulgar seus produtos no aplicativo. Mas a lei proíbe assediar ou pressionar o consumidor a contratar crédito, e crédito depositado sem pedido não precisa ser pago como se fosse um empréstimo contratado.
Você abre o aplicativo só para pagar uma conta. Antes de chegar ao boleto, aparece uma tela cheia: “Você tem R$ 8 mil pré-aprovados. Contrate em um clique”. Você fecha. Na semana seguinte, chegam notificações diárias e uma ligação do gerente com a mesma oferta.
Por que isso importa
Crédito fácil e insistente é uma das portas de entrada do superendividamento. Um clique distraído pode virar meses de parcelas com juros altos.
- Participe do canal da Revista Sapiências no WhatsApp clicando aqui
O que diz a lei
O Código de Defesa do Consumidor (CDC) protege o consumidor contra métodos comerciais coercitivos ou desleais (art. 6º, IV, do CDC). Desde a Lei do Superendividamento, é proibido assediar ou pressionar o consumidor a contratar crédito, sobretudo idosos, analfabetos, doentes ou pessoas em situação de vulnerabilidade (art. 54-C, IV, do CDC, incluído pela Lei 14.181/2021).
O CDC também proíbe fornecer serviço sem pedido do consumidor. Nesse caso, o serviço é tratado como amostra grátis, sem obrigação de pagamento (art. 39, III e parágrafo único, do CDC).
Quando a oferta passa do limite?
Um aviso no aplicativo, que você pode fechar e ignorar, em geral é publicidade permitida. A oferta tende a ser abusiva quando há:
- insistência depois de você recusar, como ligações, mensagens e notificações repetidas;
- telas que impedem usar o app sem passar pela oferta ou que fazem a contratação parecer obrigatória;
- pressão com urgência falsa, como “só hoje” ou “seu limite vai expirar”;
- dinheiro depositado na conta sem que você tenha pedido;
- foco em idosos, aposentados ou pessoas já endividadas.
A Justiça já decidiu sobre isso?
Em situação parecida, sim. A Terceira Turma do Superior Tribunal de Justiça (STJ) considerou assédio de consumo a visita de correspondente bancário à casa de aposentado do INSS para oferecer consignado que ele não pediu. O tribunal também decidiu que o banco responde pelos atos do correspondente (REsp 2.226.633-MA, relatora ministra Nancy Andrighi, julgado em 2 de junho de 2026).
O caso não tratou de aplicativo, mas usou as mesmas regras do CDC que valem para a oferta digital.
- Fique por dentro deste temas e outros sobre direito do trabalho, clicando aqui.
E se o dinheiro caiu na conta sem eu pedir?
Não gaste o valor. Avise o banco por escrito que você não contratou e peça o cancelamento e o estorno de juros e tarifas. Se o banco cobrar parcelas, você pode questionar a cobrança e pedir a devolução em dobro do que pagou indevidamente (art. 42, parágrafo único, do CDC).
Como provar
- Faça prints das telas, notificações e mensagens, com data e hora;
- Anote data, horário e número das ligações recebidas;
- Guarde o extrato que mostre depósito ou parcelas que você não pediu;
- Registre os protocolos de todos os atendimentos.
Passo a passo
- Desative as notificações de ofertas nas configurações do aplicativo, se houver essa opção.
- Peça por escrito, no chat do app ou no SAC, que o banco pare de oferecer crédito. Anote o protocolo.
- Cadastre seu telefone no serviço “Não me Perturbe” para bloquear ligações de oferta de crédito. [VERIFICAR: site atual e abrangência do Não me Perturbe para bancos]
- Recorra à Ouvidoria do banco se o SAC não resolver.
- Registre reclamação no Banco Central, no consumidor.gov.br ou no Procon. Em caso de dano, procure o Juizado Especial Cível; até 20 salários mínimos, não é preciso advogado.
Para entender os termos
- Assédio de consumo: insistência ou pressão de uma empresa para que o consumidor contrate algo que não pediu.
- Crédito pré-aprovado: valor de empréstimo que o banco calcula que pode oferecer a você, antes de qualquer pedido.
- Superendividamento: situação de quem não consegue pagar as dívidas sem comprometer o necessário para viver.
- Ouvidoria: setor do banco que reanalisa reclamações não resolvidas pelo atendimento comum.
- Correspondente bancário: empresa contratada pelo banco para oferecer seus produtos, como lotéricas e lojas de crédito.
- Repetição em dobro: devolução em dobro do valor cobrado indevidamente do consumidor.
Guarde isto: o banco pode mostrar ofertas, mas não pode pressionar você a contratar. Crédito depositado sem pedido não é empréstimo seu: avise o banco por escrito e não use o dinheiro.
Este conteúdo é informativo e não substitui orientação jurídica para o seu caso.
Por André Luiz Guimarães, editor | Revisão jurídica: Dra. Mariana Rodrigues Valle Guimarães, OAB/RJ 205.702
Publicado em 7 de outubro de 2026, às 17h21