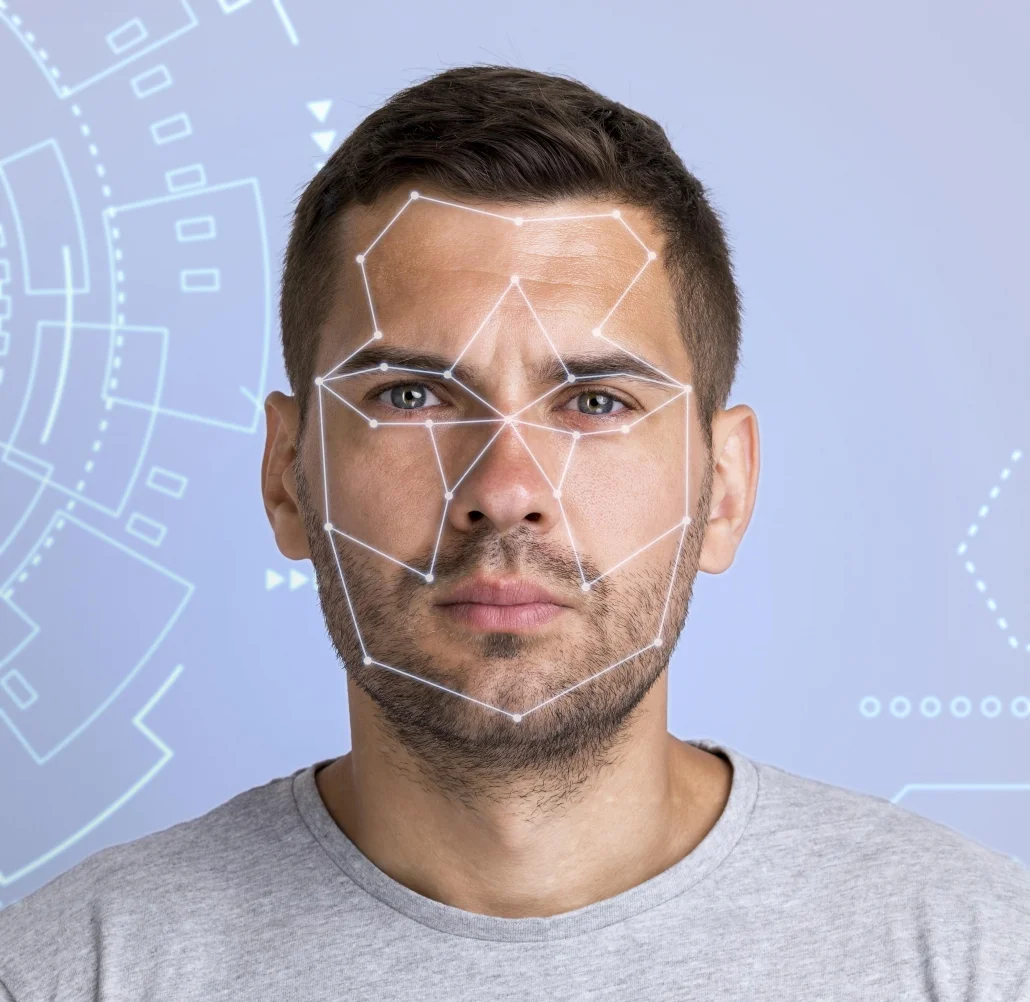
A biometria facial pode ser exigida por segurança, mas o banco precisa oferecer outro caminho. Falha que deixa o cliente sem acesso pode gerar indenização.
Por André Luiz Guimarães, editor | Revisão jurídica: Dra. Mariana Rodrigues Valle Guimarães, OAB/RJ 205.702
Publicado em 15 de outubro de 2026, às 22h22
Resposta curta: o banco pode usar o reconhecimento facial para proteger a conta, mas não pode deixar você sem acesso ao seu dinheiro por causa de uma falha do sistema. Ele deve oferecer uma forma alternativa de confirmar sua identidade, como atendimento humano na agência ou por vídeo. Se o bloqueio causar prejuízo, como contas atrasadas, o banco pode ser obrigado a indenizar.
Aos 74 anos, a aposentada abre o aplicativo do banco para pagar a conta de luz. O app pede uma selfie. Ela tenta uma, duas, cinco vezes. “Não foi possível validar sua identidade.” O acesso é bloqueado, a central manda procurar a agência, e a agência diz que o problema “é do aplicativo”.
Por que isso importa
A biometria facial virou porta de entrada para abrir conta, fazer Pix, contratar empréstimos e desbloquear o celular. Quando ela funciona, é rápida. Quando falha, pode prender o cliente do lado de fora da própria conta. Os mais afetados costumam ser pessoas idosas, com deficiência ou com pouca familiaridade com tecnologia: o envelhecimento muda traços do rosto, e instruções confusas, letras pequenas ou pouco tempo para os movimentos pedidos pela câmera aumentam os erros.
- Fique por dentro deste e outros temas dos direitos do consumidor, clicando aqui.
O que diz a lei
- Responsabilidade do banco: o fornecedor responde, independentemente de culpa, pelos danos causados por defeitos na prestação do serviço (art. 14 do Código de Defesa do Consumidor, o CDC). Um sistema que impede o cliente de usar a própria conta é um serviço com defeito.
- Informação clara: o consumidor tem direito a informação adequada e clara sobre os serviços (art. 6º, III, do CDC). O banco precisa explicar por que bloqueou o acesso e como desbloquear.
- Práticas abusivas: o fornecedor não pode se aproveitar da fraqueza ou da falta de conhecimento do consumidor, considerando sua idade, saúde ou condição social (art. 39, IV, do CDC).
- Dado sensível: a biometria é um dado pessoal sensível, que exige proteção reforçada (art. 5º, II, e art. 11 da Lei Geral de Proteção de Dados, a LGPD).
- Revisão de decisão automática: quem é prejudicado por uma decisão tomada só por sistema automatizado pode pedir que ela seja revista (art. 20 da LGPD).
- Identificação do cliente: as regras do Conselho Monetário Nacional exigem que os bancos confirmem a identidade dos clientes, mas não obrigam o uso de uma tecnologia específica (Resolução CMN 4.753/2019). Ou seja, a selfie não é a única forma de validação possível.
Pessoas com deficiência também têm direito a serviços acessíveis, nos termos da Lei Brasileira de Inclusão (Lei 13.146/2015).
O que o banco deve fazer
- explicar, de forma clara, o motivo do bloqueio;
- oferecer um meio alternativo de validação, como atendimento presencial, chamada de vídeo com um atendente ou código enviado ao celular cadastrado;
- desbloquear o acesso em prazo razoável depois de confirmada a identidade;
- não cobrar multa, juros ou tarifas por pagamentos que você não conseguiu fazer por causa do bloqueio.
Quando cabe indenização
Se o bloqueio causar prejuízo concreto, como multa por conta atrasada, negativação do nome, perda de um pagamento importante ou dias sem acesso ao salário ou à aposentadoria, o banco pode ser obrigado a ressarcir os danos materiais. Dependendo da gravidade e da demora para resolver, também pode haver indenização por dano moral.
Guarde provas de tudo: prints das mensagens de erro, protocolos de atendimento e comprovantes dos prejuízos.
E se o problema for fraude?
Há o caso inverso: alguém usa uma foto ou vídeo falso para passar pela biometria e movimentar a sua conta. Nesse caso, o Superior Tribunal de Justiça (STJ) entende que os bancos respondem pelos danos causados por fraudes praticadas por terceiros em operações bancárias, porque esse é um risco da própria atividade (Súmula 479 do STJ).
Passo a passo
- Tire prints das telas de erro e anote data e horário de cada tentativa.
- Ligue para o SAC ou vá à agência e peça uma forma alternativa de validar sua identidade. Anote o número do protocolo.
- Se o problema não for resolvido, procure a ouvidoria do banco, que deve responder em até 10 dias úteis. [VERIFICAR: prazo atual da ouvidoria]
- Registre reclamação no Banco Central (pelo site ou pelo aplicativo do BC), no Consumidor.gov.br ou no Procon.
- Se houve prejuízo, procure o Juizado Especial Cível. Em causas de até 20 salários mínimos, não é preciso advogado.
Para entender os termos
- Biometria facial: identificação de uma pessoa pelas características do rosto, feita por câmera e software.
- Prova de vida: verificação que confirma que a pessoa diante da câmera é real, e não uma foto ou vídeo.
- Dado sensível: informação pessoal que exige proteção maior, como biometria, saúde e origem racial.
- Responsabilidade objetiva: obrigação de reparar o dano sem precisar provar culpa do fornecedor.
- Ouvidoria: canal do banco para reclamações que não foram resolvidas no atendimento comum.
- Negativação: inclusão do nome do consumidor em cadastros de inadimplentes, como Serasa e SPC.
Guarde isto: o banco pode pedir sua selfie, mas não pode transformar uma falha do sistema em uma porta fechada. Exija outra forma de validação, anote os protocolos e, se houver prejuízo, cobre o ressarcimento.
Este conteúdo é informativo e não substitui orientação jurídica para o seu caso.
Fontes
- Código de Defesa do Consumidor — arts. 6º, 14 e 39
- Lei 13.709/2018 (LGPD) — arts. 5º, 11 e 20
- Lei 13.146/2015 (Lei Brasileira de Inclusão)
- Consumidor Moderno — Biometria facial: falhas, exclusão e responsabilidade
- Let’s Money — Deepfake, biometria e as regras de autenticação dos bancos (Resolução CMN 4.753/2019)