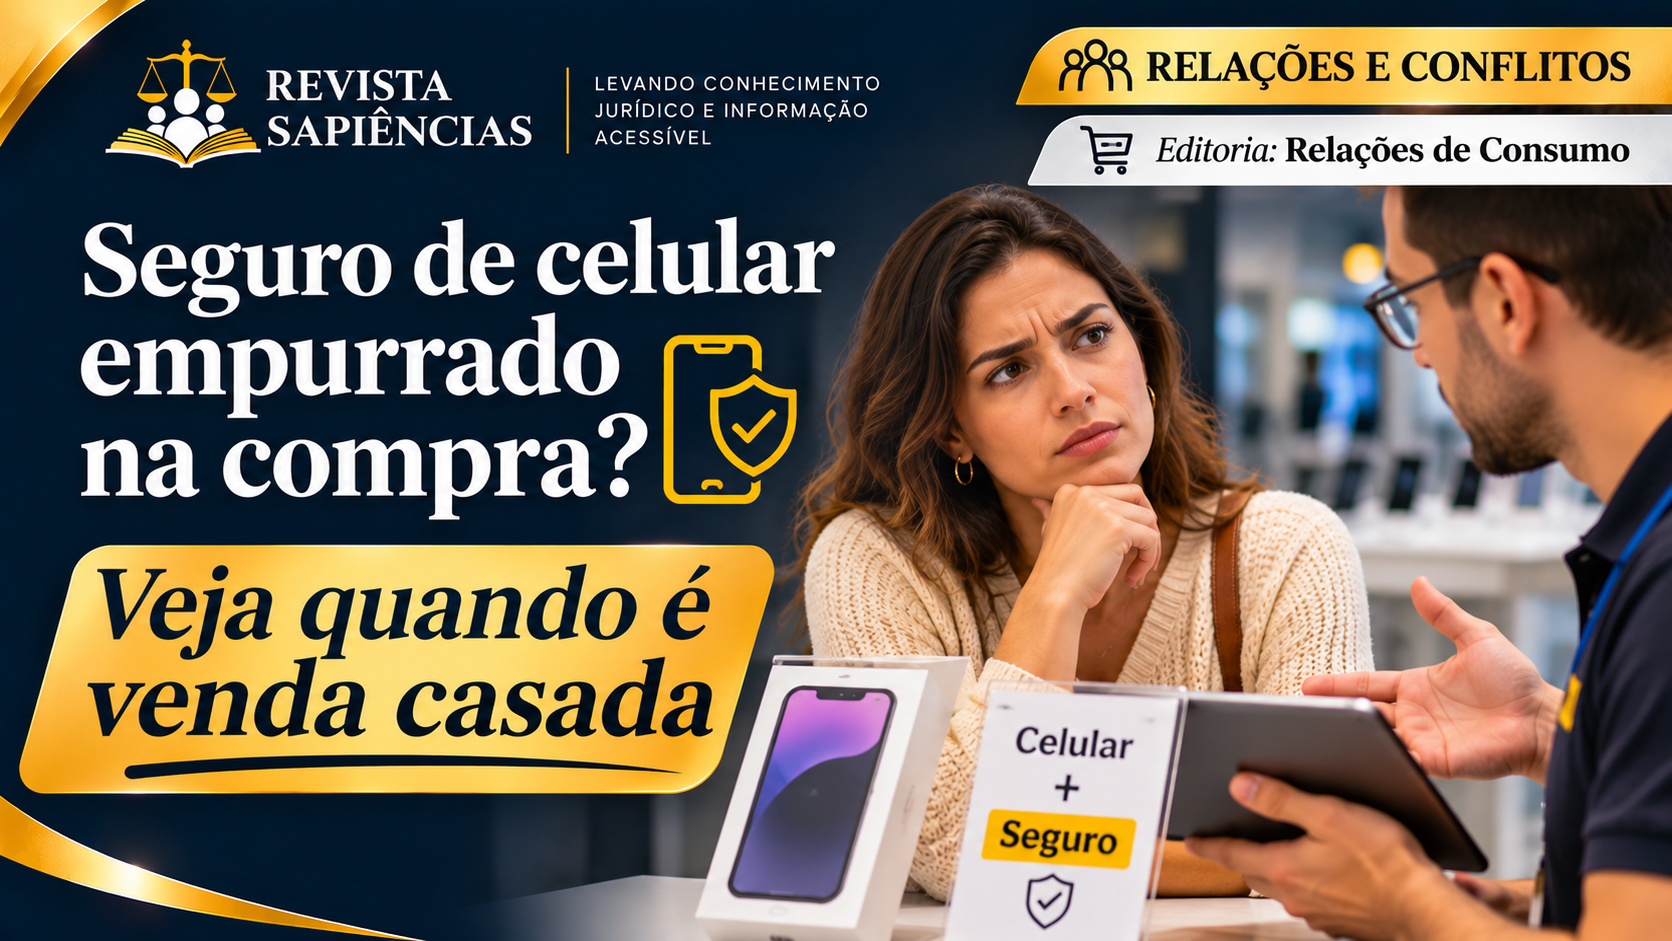
A loja pode oferecer, mas não pode obrigar. Seguro incluído sem pedido não precisa ser pago, e há 7 dias para desistir.
Por Editor André L. Guimarães | Revisão jurídica: Dra. Mariana Rodrigues Valle Guimarães, OAB/RJ 205.702
Publicado em 14 de novembro de 2026, às [HH]h[MM] | Atualizado em 14 de novembro de 2026
Resposta curta: Se a loja condiciona a venda do celular ou um desconto à contratação do seguro, é venda casada, prática proibida pelo Código de Defesa do Consumidor. Se o seguro foi incluído sem o seu pedido, você não é obrigado a pagá-lo. E, mesmo quando você aceitou, pode desistir em 7 dias e receber o dinheiro de volta.
Na hora de pagar o celular, o vendedor diz que o desconto anunciado “só vale com o seguro”. Em casa, você descobre na nota fiscal um seguro de R$ 400 parcelado junto com o aparelho.
Por que isso importa
O seguro pode encarecer bastante a compra do celular. Saber quando a oferta é ilegal ajuda a recusar na hora ou a cancelar e recuperar o dinheiro.
- Fique por dentro deste e outros temas do direito do consumidor, clicando aqui.
O que diz a lei
O Código de Defesa do Consumidor (CDC) proíbe:
- condicionar a venda de um produto ou serviço à compra de outro, a chamada venda casada (art. 39, I, do CDC);
- fornecer serviço sem pedido do consumidor (art. 39, III, do CDC). Nesse caso, o serviço é tratado como amostra grátis e não precisa ser pago (art. 39, parágrafo único, do CDC).
O consumidor também tem direito a informação clara sobre preço, cobertura e condições (art. 6º, III, do CDC). Quem pagou cobrança indevida tem direito à devolução em dobro, com correção, salvo engano justificável (art. 42, parágrafo único, do CDC).
As regras dos seguros vendidos em lojas
O Conselho Nacional de Seguros Privados (CNSP) regulamenta os seguros vendidos por varejistas. Pela Resolução CNSP 296/2013, segundo o Idec:
- a contratação é facultativa, e isso deve ser informado ao consumidor;
- é proibido condicionar a compra do bem, ou um desconto no preço, à contratação do seguro;
- o consumidor pode desistir em 7 dias corridos a partir da assinatura da proposta, pelo mesmo meio usado para contratar;
- o valor pago deve ser devolvido de imediato.
Participe do grupo de WhatsApp da Revista Sapiências, aqui.
Quando desconfiar
- o vendedor diz que o celular só pode ser vendido com seguro;
- o desconto anunciado depende do seguro;
- o seguro aparece na nota ou na fatura sem que você tenha pedido;
- você não recebeu a apólice ou o bilhete do seguro, com cobertura, preço e prazo;
- o vendedor disse que era uma “taxa” ou uma “garantia da loja”, e não um seguro.
Oferecer o seguro, com informação clara e possibilidade real de recusa, não é ilegal.
Passo a passo
- Confira a nota fiscal, o comprovante do cartão e o bilhete ou apólice do seguro.
- Dentro de 7 dias, peça o cancelamento à loja e à seguradora, por escrito, e anote os protocolos.
- Se o seguro foi incluído sem pedido, conteste a cobrança também com a administradora do cartão.
- Sem solução, registre reclamação no consumidor.gov.br, no Procon ou na Superintendência de Seguros Privados (Susep). No site da Susep, confira se a seguradora é autorizada.
- Persistindo o problema, procure o Juizado Especial Cível, sem advogado em causas de até 20 salários mínimos (R$ 32.420 em 2026), conforme o art. 9º da Lei 9.099/1995.
Para entender os termos
- Venda casada: obrigar o consumidor a comprar um produto ou serviço para ter acesso a outro.
- Apólice: documento que comprova o seguro e traz as coberturas, o preço e o prazo.
- Bilhete de seguro: forma simplificada de apólice, comum em seguros vendidos em lojas.
- Susep: Superintendência de Seguros Privados, órgão federal que fiscaliza as seguradoras.
- CNSP: Conselho Nacional de Seguros Privados, que define as regras do mercado de seguros.
- Repetição em dobro: devolução do dobro do valor cobrado indevidamente e pago pelo consumidor.
Guarde isto: a loja pode oferecer o seguro, mas não pode impor. Seguro incluído sem pedido não precisa ser pago, e você tem 7 dias para desistir e receber o dinheiro de volta.
Este conteúdo é informativo e não substitui orientação jurídica para o seu caso.
Fontes
- Código de Defesa do Consumidor, arts. 6º, 39 e 42 (Planalto)
- Idec — Garantia estendida é um seguro e não pode ser obrigatória (Resolução CNSP 296/2013)
- Lei 9.099/1995, art. 9º (Planalto)
Fale com a redação, aqui.